住宅ローン減税の締め切り期限がまもなく・・・
住宅ローン控除の締め切り期限がまもなく
住宅ローンを利用してマイホーム購入する人にとって
最大の優遇制度といっても過言ではない「住宅ローン控除」
政府がマイホーム購入する人への後押しとして長年続けていた制度ですが、
実はこの制度が縮小する方向へと向かっているようです。
本来、期限付きの制度ではありますが、
延長が続いていたので「この先も続くであろう」と楽観している人も多いはず。
しかし、制度縮小が濃厚になってきたので「この先どうなるのか?」と「現在の制度内容」をお話ししていきます。
現在の住宅ローン控除の制度は?
古くからある住宅ローン控除ですが、
消費税10%へ増税するの時に制度の一度が変更となりました。
10年間、所得税・住民税の還付が受けられるという制度から、
13年間へと適用期間が3年間増えることになりました。
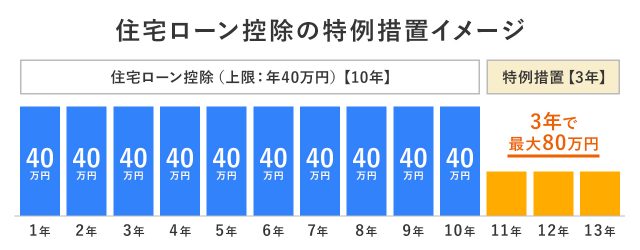
期間としては3年間の延長ですが、延長した3年間は最初に10年間の控除枠よりも縮小しています。
消費税が上がった分への補助的な役割ですね。
また、制度の基本概要としては以下の通りとなっております。
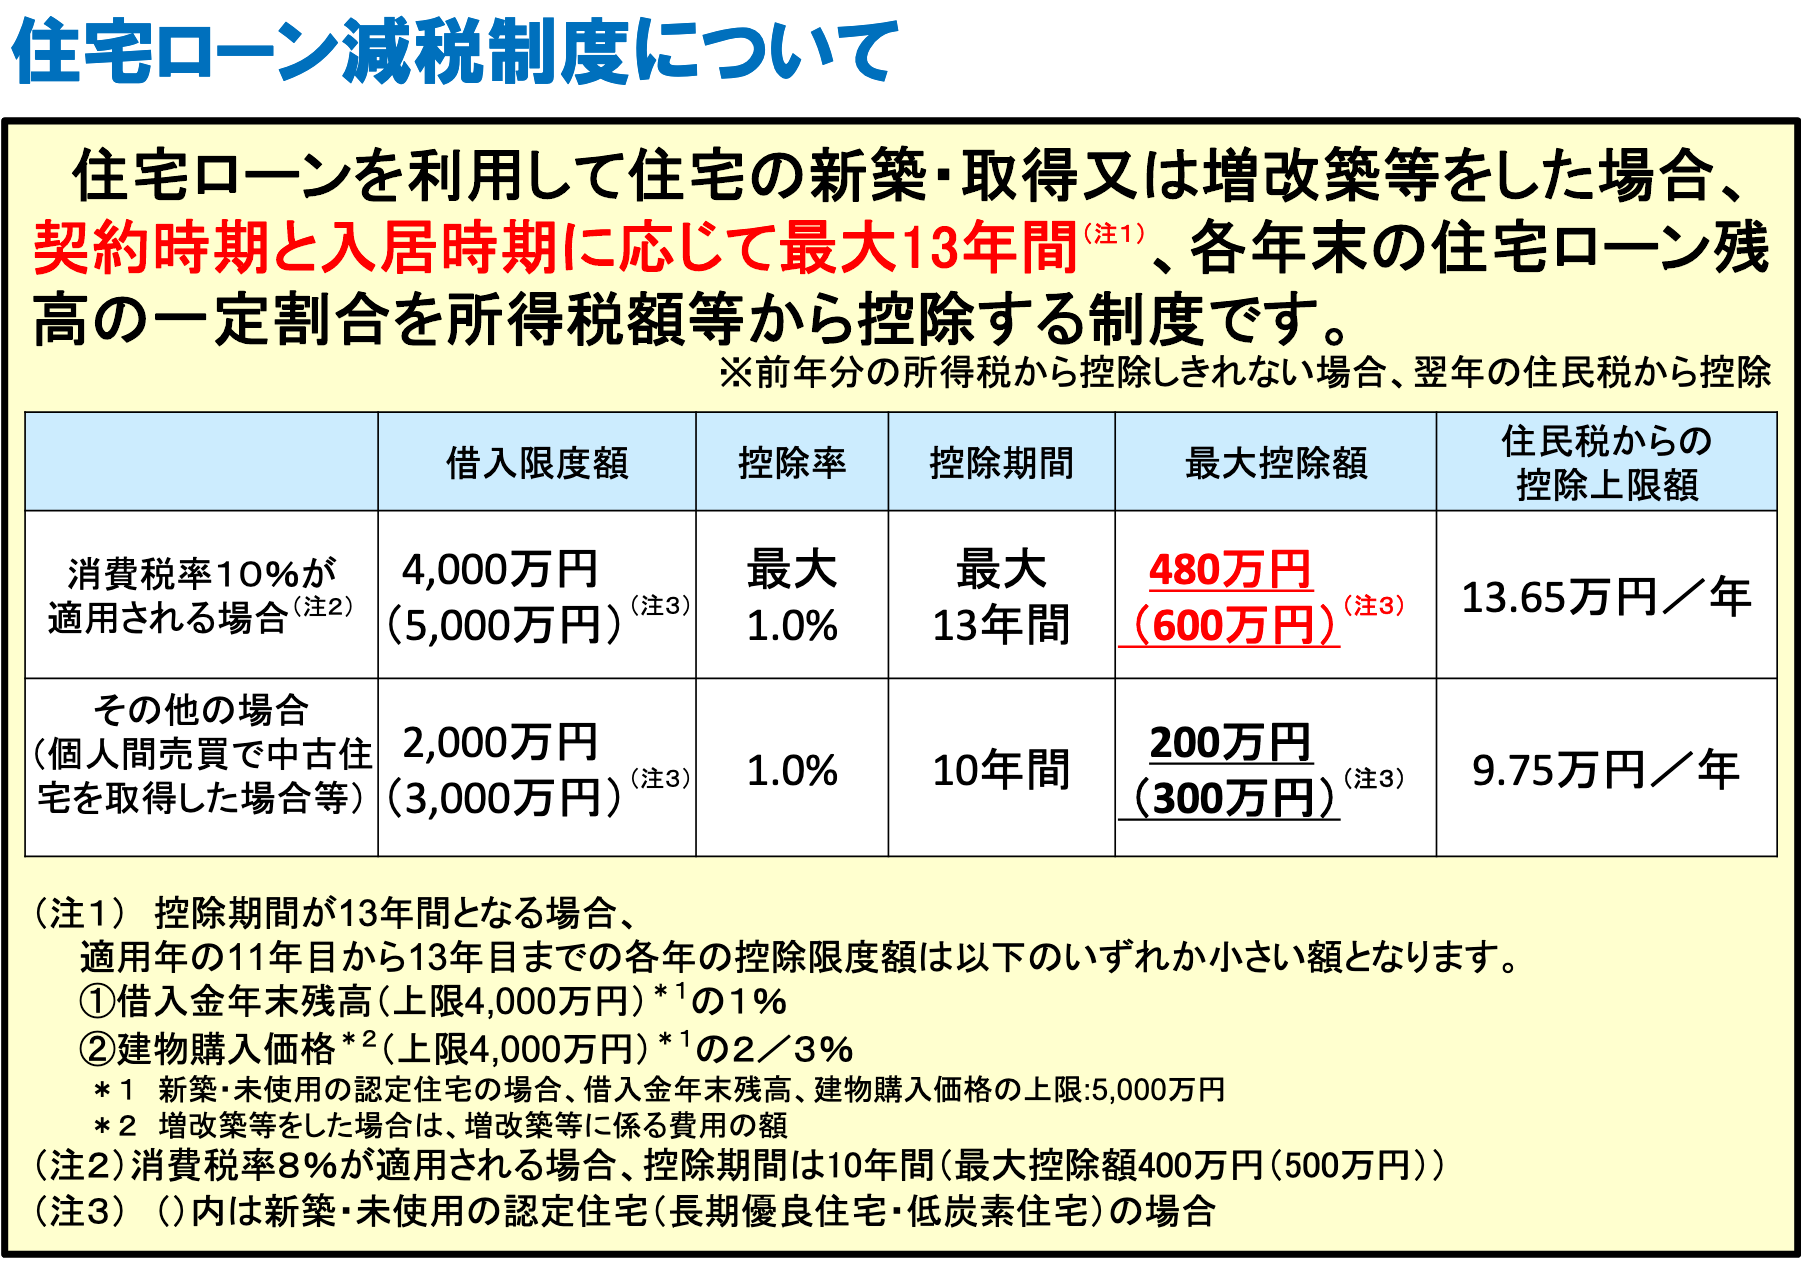
〈国土交通省HP引用〉
住宅ローン控除は、
住宅ローンを組んでマイホームを購入する人に向けて、
借入額残高の1%の金額を「所得税・住民税から還付できる」という制度になります。
仮に、4,000万円のローンを組み、その年の年末残高が3,950万円だとします。
この場合、395,000円を上限として、お給料から自動的に引かれている「所得税」を戻せる事になります。
(戻せる=還付)
また、収入の面から所得税として395,000円も収めていないという場合は
控除しきれなかった分を住民税から還付してもらえることになります。
(住民税上限:136,500円)
しかし、原則として収めた税金が還付金額の上限となりますので、
収入額によって控除のメリットが変わってきます。
それでも数十万円単位で還付されることが多いので、
ちょっとした臨時ボーナスのような感覚となります。
そんな、メリットいっぱいの住宅ローン減税ですが、
最近思わしくない動きがあります。
それは・・・
住宅ローン減税の縮小・・・
政府が間もなく決定しますが、
住宅ローンの「逆ざや」問題にメスを入れるというものです。
「逆ざや」とは?
住宅ローン控除は借入金の1%が税金還付の対象ですが、
そもそも住宅ローン金利自体が低金利すぎて現在では特殊な展開になっています。
貸している金利 → 0.5%前後
還付対象の金額 → 借入残高の 1%
このような状態になっているので、
現在で言えば「13年間は無利息」という状態とも言えます。
この状態は長年続いていましたが、
恐らくコロナで税制が厳しくなったのか、いよいよ制度改正に向けて動き出してきたようです。
以下、ヤフーニュース参考資料
news.yahoo.co.jp/articles/c41eaed5a621ec51a41eb3caf160c600e784e9f1
私たち不動産業界の人からみると
今までが異常な状態だったので「とうとう来たか・・・」という感じですが、
これからマイホームを購入する人にとっては向かい風になりそうです。
また、法案が決定した時には
ブログもアップしていきます。
FREE ASSESSMENT