不動産売却に関わる税金 パート①
不動産売却の時に気になる「税金」の事。
申告漏れや、あとから大きな納付請求があっては大変ですが、
正直わかりづらいのが税金です。
自宅の不動産売却であれば課税されるケースは少ないですが、
“優遇措置”を見逃している場合もあります。
“かかるかもしれない税金” と “見逃したくない優遇措置”
どちらも必須として押さえておきたい知識ですので
不動産売却をお考えの方は是非とも参考にしていただければと思います。
〜譲渡取得税の種類と税率〜
「譲渡所得税」と言っても普段から耳にする言葉ではないので
ピンとこない方も多いと思います。
一言で言うと
売却利益に対しての税金 です。
この譲渡所得については複雑な計算となりますが、
基本的な考え方を身につけておきましょう。
不動産売却の課税額は、下記の流れで計算していきます。
ケースごとに課税対象か、優遇措置の対象かを確認していきましょう。
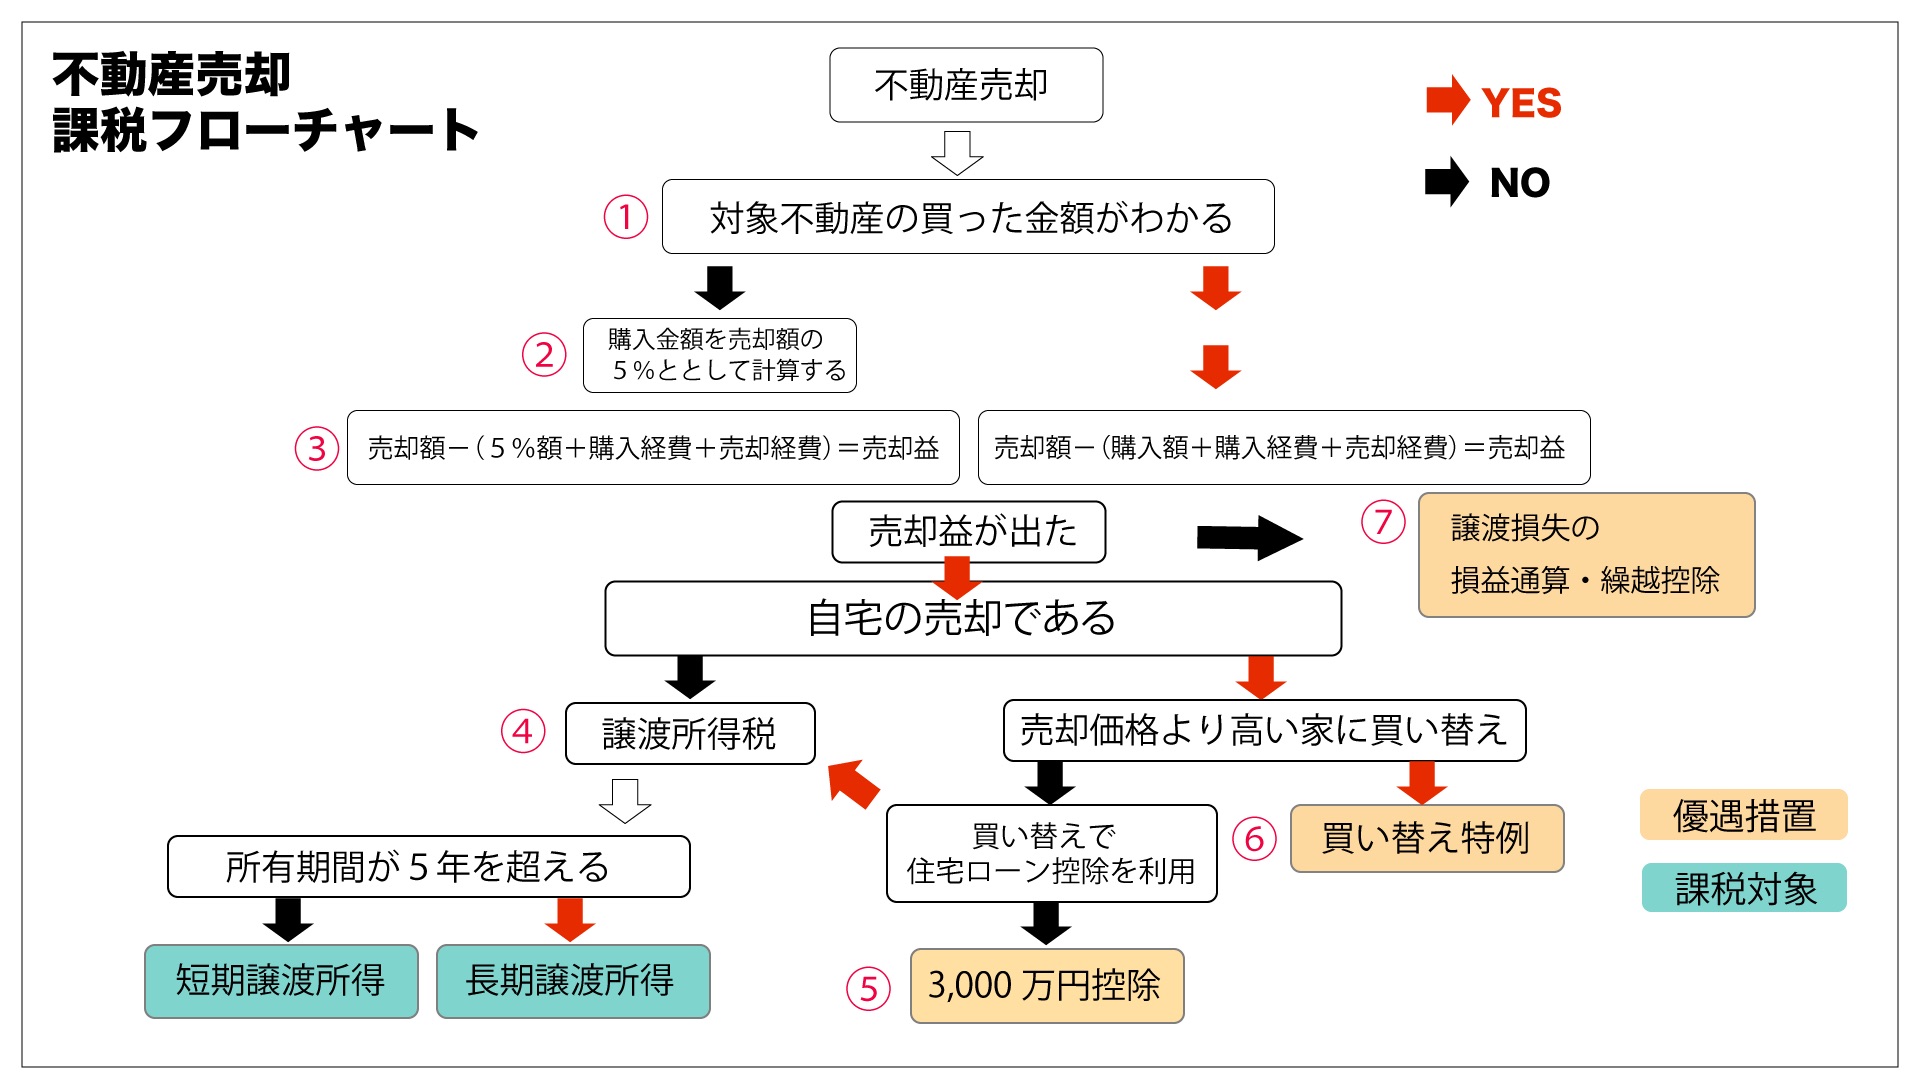
① 対象不動産の「買った金額」がわかるかどうか
課税されるかどうかは「売却価格」−「購入価格」が基本的な考えとなります。
※購入価格の確認には、購入時の売買契約書が必要となります。
② 対象不動産の購入額が不明の場合(相続も含む)
売却価格の「5%」を購入価格としてみなし計算します。
《例》
売却価格 5%
3,000万円 − 150万円(購入価格として計算する)
③ 売却益の計算式
購入価格がわかっている場合
売却額−(購入額+購入経費+売却経費)= 売却益
売却する不動産の購入価格がわかっている場合は上記の計算になります
売却益が出て課税対象かどうかは上記の計算式の通りです。
「購入経費」と「売却経費」について具体的に確認していきましょう。
【購入経費】
- 仲介手数料
- 印紙代
- 登記費用
- 不動産取得税
- 建物解体費用
- 引越し費用
【売却経費】
- 仲介手数料
- 印紙代
- 測量費用
- 建物解体費用
上記の売却経費も含めて、
計算式の参考例を見てみましょう。
【参考例】
売却額 購入額 購入経費 売却経費 売却益
3,000万円 −(3,500万円+300万円+150万円)= 0円
▶︎購入価格がわからない場合
購入額が不明の場合は売却価格の5%の金額を購入価格として
計上して計算します。
【参考例】
売却額 5%の購入額 購入経費 売却経費 売却益
3,000万円 −(150万円+300万円+150万円)= 2,400万円
以下かでしたでしょうか。
少し難しいように感じたかもしれませんが、
今回は不動産売却に関わる税金の基礎編になります。
次回は所有していた期間によって変わる税額などをご紹介させていただきます。
FREE ASSESSMENT