生前贈与、今のうちにできることとは?不動産と贈与の基礎知識
相続税対策という言葉とセットでよく登場するのが「生前贈与」です。
「元気なうちに、少しずつ財産を渡しておく」という考え方自体は聞いたことがあっても、実際にどんな制度があり、不動産の場合はどう扱われるのか、詳しくはご存知ない方も多いのではないでしょうか。
今日は、生前贈与の基本的な仕組みと、不動産を贈与する際に知っておきたいポイントについて整理してみたいと思います。
①生前贈与とは何か
生前贈与とは、その名の通り、財産を持つ方が生きているうちに、家族などに財産を渡すことをいいます。
相続を待たずに早めに財産を渡すことで、将来の相続財産を計画的に減らしていく、という考え方です。
ただし、贈与にも「贈与税」という税金がかかる場合があります。
無計画に贈与を行うと、かえって税負担が増えてしまうこともあるため、制度の仕組みを理解した上で進めることが大切です。
②暦年贈与と相続時精算課税、2つの制度の違い
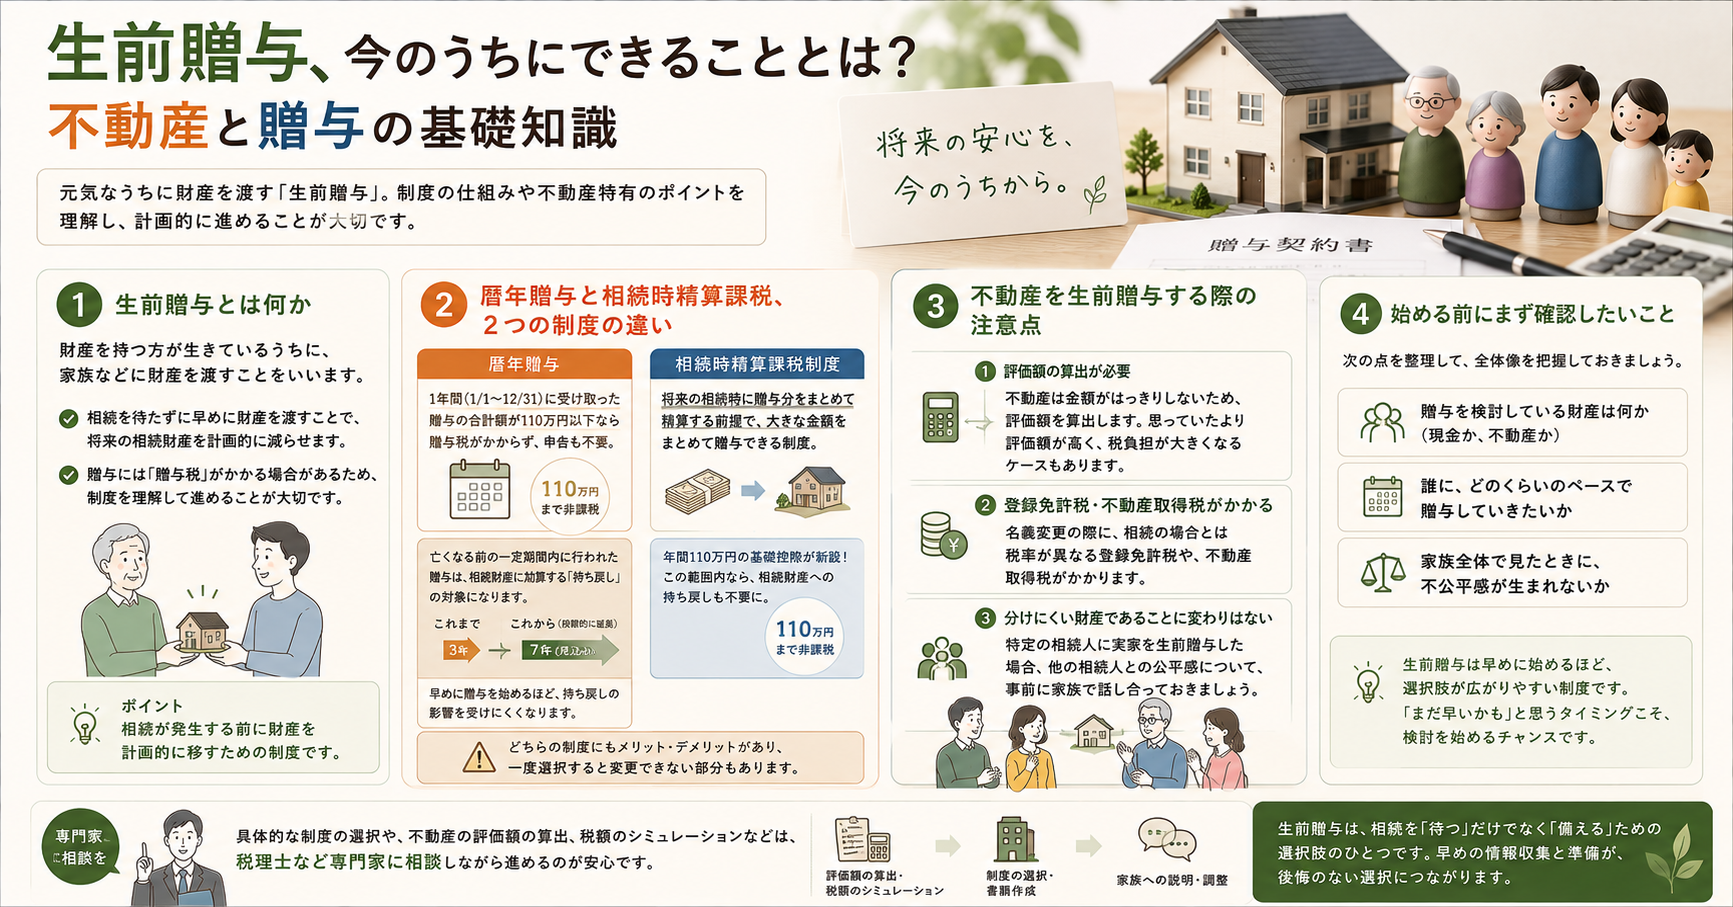
生前贈与の方法には、大きく分けて「暦年贈与」と「相続時精算課税制度」の2つがあります。
暦年贈与 1年間(1月1日〜12月31日)に受け取った贈与の合計額が110万円以下であれば、贈与税がかからず、申告も不要というシンプルな制度です。
長年、生前贈与の定番として使われてきました。
ただし近年の税制改正により、亡くなる前の一定期間内に行われた贈与は、相続財産に加算して相続税を計算する「持ち戻し」というルールがあります。
この加算対象となる期間は、これまでの3年から段階的に延長されており、将来的には7年になる見込みです。
「早めに贈与を始めるほど、この持ち戻しの影響を受けにくくなる」というのは、押さえておきたいポイントです。
相続時精算課税制度 将来の相続時に、それまでの贈与分をまとめて精算する前提で、大きな金額をまとめて贈与できる制度です。
近年の改正で、この制度にも年間110万円の基礎控除が新設され、この基礎控除の範囲内であれば、相続財産への持ち戻しも不要になりました。
まとまった金額を早めに動かしたい場合の選択肢として、注目されています。
どちらの制度にもメリット・デメリットがあり、一度選択すると変更できない部分もあるため、ご自身の状況に合わせて慎重に検討することが大切です。
③不動産を生前贈与する際の注意点
現金の贈与と比べて、不動産の生前贈与には特有の注意点があります。
1. 評価額の算出が必要 不動産は現金のように金額がはっきりしていないため、贈与する際には評価額を算出する必要があります。この評価額をもとに贈与税額が計算されるため、思っていたより評価額が高く、税負担が大きくなるケースもあります。
2. 登録免許税・不動産取得税がかかる 不動産の名義を変更する際には、相続の場合とは税率が異なる登録免許税や、不動産取得税がかかります。現金の贈与にはない、不動産特有のコストとして知っておく必要があります。
3. 分けにくい財産であることに変わりはない 生前贈与をしたとしても、不動産という「分けにくい財産」であることに変わりはありません。特定の相続人に実家を生前贈与した場合、他の相続人との公平感について、事前に家族で話し合っておくことが望ましいでしょう。
④始める前にまず確認したいこと
生前贈与を検討する際、いきなり制度を選んで実行するのではなく、まずは次のような点を整理してみることをおすすめします。
・贈与を検討している財産は何か(現金か、不動産か)
・誰に、どのくらいのペースで贈与していきたいか
・家族全体で見たときに、不公平感が生まれないか
生前贈与は、早めに始めるほど選択肢が広がりやすい制度です。
「まだ早いかもしれない」と思うタイミングこそ、実は検討を始めるのに適していることも少なくありません。
具体的な制度の選択や、不動産の評価額の算出、税額のシミュレーションといった部分は、税理士など専門家に相談しながら進めるのが安心です。
生前贈与は、相続を「待つ」だけでなく「備える」ための選択肢のひとつです。
特に不動産が絡む場合は、現金の贈与とは異なる注意点があるため、早めに情報を集めておくことが、後悔のない選択につながると感じています。
「元気なうちに、少しずつ財産を渡しておく」という考え方自体は聞いたことがあっても、実際にどんな制度があり、不動産の場合はどう扱われるのか、詳しくはご存知ない方も多いのではないでしょうか。
今日は、生前贈与の基本的な仕組みと、不動産を贈与する際に知っておきたいポイントについて整理してみたいと思います。
①生前贈与とは何か
生前贈与とは、その名の通り、財産を持つ方が生きているうちに、家族などに財産を渡すことをいいます。
相続を待たずに早めに財産を渡すことで、将来の相続財産を計画的に減らしていく、という考え方です。
ただし、贈与にも「贈与税」という税金がかかる場合があります。
無計画に贈与を行うと、かえって税負担が増えてしまうこともあるため、制度の仕組みを理解した上で進めることが大切です。
②暦年贈与と相続時精算課税、2つの制度の違い
生前贈与の方法には、大きく分けて「暦年贈与」と「相続時精算課税制度」の2つがあります。
暦年贈与 1年間(1月1日〜12月31日)に受け取った贈与の合計額が110万円以下であれば、贈与税がかからず、申告も不要というシンプルな制度です。
長年、生前贈与の定番として使われてきました。
ただし近年の税制改正により、亡くなる前の一定期間内に行われた贈与は、相続財産に加算して相続税を計算する「持ち戻し」というルールがあります。
この加算対象となる期間は、これまでの3年から段階的に延長されており、将来的には7年になる見込みです。
「早めに贈与を始めるほど、この持ち戻しの影響を受けにくくなる」というのは、押さえておきたいポイントです。
相続時精算課税制度 将来の相続時に、それまでの贈与分をまとめて精算する前提で、大きな金額をまとめて贈与できる制度です。
近年の改正で、この制度にも年間110万円の基礎控除が新設され、この基礎控除の範囲内であれば、相続財産への持ち戻しも不要になりました。
まとまった金額を早めに動かしたい場合の選択肢として、注目されています。
どちらの制度にもメリット・デメリットがあり、一度選択すると変更できない部分もあるため、ご自身の状況に合わせて慎重に検討することが大切です。
③不動産を生前贈与する際の注意点
現金の贈与と比べて、不動産の生前贈与には特有の注意点があります。
1. 評価額の算出が必要 不動産は現金のように金額がはっきりしていないため、贈与する際には評価額を算出する必要があります。この評価額をもとに贈与税額が計算されるため、思っていたより評価額が高く、税負担が大きくなるケースもあります。
2. 登録免許税・不動産取得税がかかる 不動産の名義を変更する際には、相続の場合とは税率が異なる登録免許税や、不動産取得税がかかります。現金の贈与にはない、不動産特有のコストとして知っておく必要があります。
3. 分けにくい財産であることに変わりはない 生前贈与をしたとしても、不動産という「分けにくい財産」であることに変わりはありません。特定の相続人に実家を生前贈与した場合、他の相続人との公平感について、事前に家族で話し合っておくことが望ましいでしょう。
④始める前にまず確認したいこと
生前贈与を検討する際、いきなり制度を選んで実行するのではなく、まずは次のような点を整理してみることをおすすめします。
・贈与を検討している財産は何か(現金か、不動産か)
・誰に、どのくらいのペースで贈与していきたいか
・家族全体で見たときに、不公平感が生まれないか
生前贈与は、早めに始めるほど選択肢が広がりやすい制度です。
「まだ早いかもしれない」と思うタイミングこそ、実は検討を始めるのに適していることも少なくありません。
具体的な制度の選択や、不動産の評価額の算出、税額のシミュレーションといった部分は、税理士など専門家に相談しながら進めるのが安心です。
生前贈与は、相続を「待つ」だけでなく「備える」ための選択肢のひとつです。
特に不動産が絡む場合は、現金の贈与とは異なる注意点があるため、早めに情報を集めておくことが、後悔のない選択につながると感じています。
FREE ASSESSMENT