
相続税が払えない?納税資金の考え方と延納・物納・不動産売却の選択肢
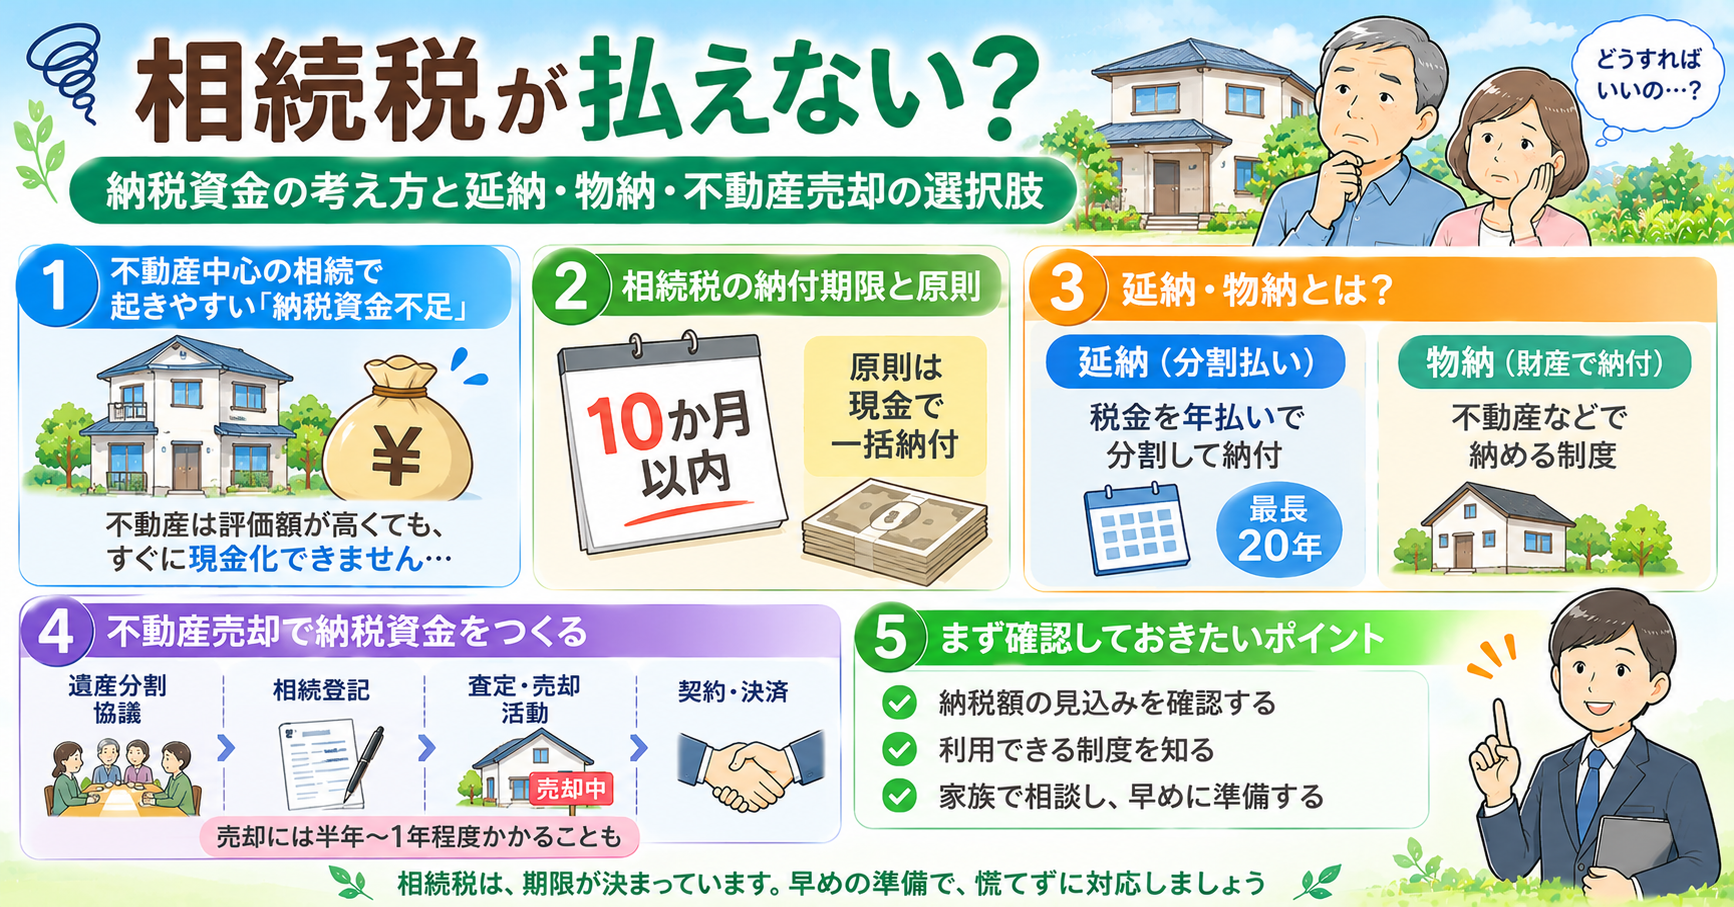
「相続税がかかりそうだと言われたけれど、手元に現金がない」
実家のような不動産が財産の大部分を占めるご家庭では、こうしたお悩みが珍しくありません。不動産は評価額が大きくなりやすい一方で、すぐに現金にすることができません。「税金は払わなければならないのに、払うお金がない」という状況は、決して他人事ではないのです。
今日は、相続税の納税資金について、基本的な考え方と、延納・物納、そして不動産の売却という選択肢を整理してみたいと思います。
①不動産中心の相続で起きやすい『納税資金不足』
相続税の計算では、不動産は「評価額」に換算されて、財産の合計に加えられます。ところが、評価額が高くても、不動産そのものでは税金を払えません。たとえば、次のようなケースで、納税資金の不足が起きやすくなります。
・財産の大半が、自宅や実家などの不動産で、預貯金が少ない
・賃貸アパートなど、複数の不動産があり、評価額が大きい
・遺産分割の話し合いが長引き、資金の見通しが立たない
・相続した不動産を、すぐには売却できない事情がある
「相続税がかかるかどうか」の判断は、基礎控除(11回目の記事で詳しくご紹介しています)を超えるかどうかが目安になります。実家の評価額(13回目の記事)が大きい場合は、基礎控除を超える可能性もあるため、早めに確認しておくことが大切です。
②相続税の納付期限と原則(現金での一括納付)
相続税の申告と納付の期限は、相続の開始があったことを知った日の翌日から10か月以内です。そして、納付は、原則として、現金で一括納付することになります。
ここで、特に注意したいのが、遺産分割協議がまとまっていなくても、この期限は延びないという点です。遺産分割が未了の場合は、法定相続分で分けたものとして、いったん申告・納税を行う必要があります。なお、自宅の土地の評価を減らせる「小規模宅地等の特例」(35回目の記事)は、原則として遺産分割が済んでいることが要件になるため、未分割のまま期限を迎えると、特例が使えず、税額が大きくなる場合があります。
当面の資金が必要な場合は、遺産分割前でも、一定額までは預貯金を引き出せる制度があります(45回目の記事をご参照ください)。ただし、引き出せる金額には上限があるため、相続税の納税資金としては、足りないことも多いでしょう。
③延納・物納とは(仕組みと条件のイメージ)
現金での一括納付が難しい場合に、一定の要件を満たせば使える制度として、「延納」と「物納」があります。
延納(分割払い) 延納とは、相続税を、年払いで分割して納める制度です。税務署長の許可を得て、次のような要件を満たす必要があります。
・納付すべき相続税額が、10万円を超えている
・金銭で一括納付することが困難な事情がある(その困難な金額の範囲内)
・延納する税額と利子税に相当する担保を提供する(延納額が100万円以下で、期間が3年以下の場合は不要)
・納付期限(申告期限)までに、延納の申請書を提出する
延納期間は、原則5年以内ですが、財産に占める不動産等の割合が高いほど長くなり、最長で20年とされる区分もあります。分割払いにするかわりに、利子税がかかる点には注意が必要です。利子税の割合は、毎年見直されるため、最新の数字は国税庁でご確認ください。
物納(財産そのもので納める) 物納とは、相続税を、金銭ではなく、相続した不動産などの財産で納める制度です。ただし、これは「延納によっても、金銭で納付することが困難な場合」にのみ認められる、最後の手段という位置づけです。
物納には、次のような特徴があります。
・国が引き取る価額は、市場での売却価格ではなく、相続税評価額が基準になる
・境界が不明確な土地や、権利関係に問題がある不動産など、国が管理・処分しにくい財産は、物納に適さないとされる
・要件が厳しく、実際に認められるケースは限られるといわれる
延納も物納も、申請の期限は、相続税の申告期限と同じです。「払えなくなってから考える」では間に合わないことが多いため、早い段階で、税務署や税理士に相談しておくことが大切です。
④不動産売却で納税資金をつくる際の考え方
納税資金をつくる方法の一つとして、相続した不動産を売却するという選択肢があります。ただし、ここには、時間との勝負という側面があります。
売却して、その代金を納税に充てるには、次のようなステップが必要です。
1.遺産分割協議を行い、誰が実家を相続するかを決める
2.相続登記(名義変更)を済ませる
3.不動産会社に相談・査定し、売却方法を決める
4.買主を見つけ、売買契約を結ぶ
5.決済・引渡しを行い、代金を受け取る
この一連の流れには、一般的に、半年から1年程度、あるいはそれ以上かかることもあります。10か月という納付期限に間に合うかどうかは、ケースによって異なります(相続から売却までの流れについては、47回目の記事でも整理しています)。
間に合いそうにない場合は、延納を申請して、期限を延ばしながら売却を進める、という考え方もあります。
また、売却を考える際には、次のような点も確認しておきましょう。
・売却には、相続人全員の合意が必要:誰か一人の判断だけで、不動産を売却することはできません
・売却のタイミングと税金の特例:相続税を払った場合は、売却時の税負担を軽くできる「取得費加算の特例」が使える場合があります(売却時の税金の基本は、17回目の記事をご参照ください)
・売却方法によって、期間が変わる:一般の買主に売却する「仲介」と、不動産会社が直接買い取る「買取」では、売却までのスピードが異なります。ただし、価格や条件も異なるため、どちらが適しているかは、ケースによって異なります(18回目の記事をご参考ください)
大切なのは、「売却しなければならない」と決めつけず、「納税額がいくらになりそうか」「どのくらいの期間があるか」を、まず確認することです。納税額が確定していない段階で、慌てて売却を進めると、思わぬ後悔につながることもあります。
相続税の納税資金は、「期限が決まっていて、先送りできない」という点で、他の相続の課題とは性質が異なります。だからこそ、早めに全体像を把握し、使える制度や選択肢を、一つずつ整理しておくことが大切です。
実家のような不動産が財産の大部分を占めるご家庭では、こうしたお悩みが珍しくありません。不動産は評価額が大きくなりやすい一方で、すぐに現金にすることができません。「税金は払わなければならないのに、払うお金がない」という状況は、決して他人事ではないのです。
今日は、相続税の納税資金について、基本的な考え方と、延納・物納、そして不動産の売却という選択肢を整理してみたいと思います。
①不動産中心の相続で起きやすい『納税資金不足』
相続税の計算では、不動産は「評価額」に換算されて、財産の合計に加えられます。ところが、評価額が高くても、不動産そのものでは税金を払えません。たとえば、次のようなケースで、納税資金の不足が起きやすくなります。
・財産の大半が、自宅や実家などの不動産で、預貯金が少ない
・賃貸アパートなど、複数の不動産があり、評価額が大きい
・遺産分割の話し合いが長引き、資金の見通しが立たない
・相続した不動産を、すぐには売却できない事情がある
「相続税がかかるかどうか」の判断は、基礎控除(11回目の記事で詳しくご紹介しています)を超えるかどうかが目安になります。実家の評価額(13回目の記事)が大きい場合は、基礎控除を超える可能性もあるため、早めに確認しておくことが大切です。
②相続税の納付期限と原則(現金での一括納付)
相続税の申告と納付の期限は、相続の開始があったことを知った日の翌日から10か月以内です。そして、納付は、原則として、現金で一括納付することになります。
ここで、特に注意したいのが、遺産分割協議がまとまっていなくても、この期限は延びないという点です。遺産分割が未了の場合は、法定相続分で分けたものとして、いったん申告・納税を行う必要があります。なお、自宅の土地の評価を減らせる「小規模宅地等の特例」(35回目の記事)は、原則として遺産分割が済んでいることが要件になるため、未分割のまま期限を迎えると、特例が使えず、税額が大きくなる場合があります。
当面の資金が必要な場合は、遺産分割前でも、一定額までは預貯金を引き出せる制度があります(45回目の記事をご参照ください)。ただし、引き出せる金額には上限があるため、相続税の納税資金としては、足りないことも多いでしょう。
③延納・物納とは(仕組みと条件のイメージ)
現金での一括納付が難しい場合に、一定の要件を満たせば使える制度として、「延納」と「物納」があります。
延納(分割払い) 延納とは、相続税を、年払いで分割して納める制度です。税務署長の許可を得て、次のような要件を満たす必要があります。
・納付すべき相続税額が、10万円を超えている
・金銭で一括納付することが困難な事情がある(その困難な金額の範囲内)
・延納する税額と利子税に相当する担保を提供する(延納額が100万円以下で、期間が3年以下の場合は不要)
・納付期限(申告期限)までに、延納の申請書を提出する
延納期間は、原則5年以内ですが、財産に占める不動産等の割合が高いほど長くなり、最長で20年とされる区分もあります。分割払いにするかわりに、利子税がかかる点には注意が必要です。利子税の割合は、毎年見直されるため、最新の数字は国税庁でご確認ください。
物納(財産そのもので納める) 物納とは、相続税を、金銭ではなく、相続した不動産などの財産で納める制度です。ただし、これは「延納によっても、金銭で納付することが困難な場合」にのみ認められる、最後の手段という位置づけです。
物納には、次のような特徴があります。
・国が引き取る価額は、市場での売却価格ではなく、相続税評価額が基準になる
・境界が不明確な土地や、権利関係に問題がある不動産など、国が管理・処分しにくい財産は、物納に適さないとされる
・要件が厳しく、実際に認められるケースは限られるといわれる
延納も物納も、申請の期限は、相続税の申告期限と同じです。「払えなくなってから考える」では間に合わないことが多いため、早い段階で、税務署や税理士に相談しておくことが大切です。
④不動産売却で納税資金をつくる際の考え方
納税資金をつくる方法の一つとして、相続した不動産を売却するという選択肢があります。ただし、ここには、時間との勝負という側面があります。
売却して、その代金を納税に充てるには、次のようなステップが必要です。
1.遺産分割協議を行い、誰が実家を相続するかを決める
2.相続登記(名義変更)を済ませる
3.不動産会社に相談・査定し、売却方法を決める
4.買主を見つけ、売買契約を結ぶ
5.決済・引渡しを行い、代金を受け取る
この一連の流れには、一般的に、半年から1年程度、あるいはそれ以上かかることもあります。10か月という納付期限に間に合うかどうかは、ケースによって異なります(相続から売却までの流れについては、47回目の記事でも整理しています)。
間に合いそうにない場合は、延納を申請して、期限を延ばしながら売却を進める、という考え方もあります。
また、売却を考える際には、次のような点も確認しておきましょう。
・売却には、相続人全員の合意が必要:誰か一人の判断だけで、不動産を売却することはできません
・売却のタイミングと税金の特例:相続税を払った場合は、売却時の税負担を軽くできる「取得費加算の特例」が使える場合があります(売却時の税金の基本は、17回目の記事をご参照ください)
・売却方法によって、期間が変わる:一般の買主に売却する「仲介」と、不動産会社が直接買い取る「買取」では、売却までのスピードが異なります。ただし、価格や条件も異なるため、どちらが適しているかは、ケースによって異なります(18回目の記事をご参考ください)
大切なのは、「売却しなければならない」と決めつけず、「納税額がいくらになりそうか」「どのくらいの期間があるか」を、まず確認することです。納税額が確定していない段階で、慌てて売却を進めると、思わぬ後悔につながることもあります。
相続税の納税資金は、「期限が決まっていて、先送りできない」という点で、他の相続の課題とは性質が異なります。だからこそ、早めに全体像を把握し、使える制度や選択肢を、一つずつ整理しておくことが大切です。
FREE ASSESSMENT