
二次相続で後悔しないために。配偶者に全部相続させる前に考えたいこと
「父が亡くなったけれど、母が一番心配だから、財産は全部、母に相続してもらおう」
ご家族を思うからこその、自然なお気持ちだと思います。実際に、一次相続では配偶者に多くの財産を相続させるケースもあります。
ただ、ここで一つ考えておきたいことがあります。それが「二次相続」です。
一次相続では相続税を抑えられても、その後、配偶者が亡くなったときの二次相続では、かえって相続税の負担が大きくなる場合があります。
また、実家などの不動産がある場合は、税金だけでなく、将来の売却や空き家の管理についても考えておく必要があります。
今回は、二次相続とは何か、配偶者に財産をすべて相続させる場合の注意点や、一次相続のうちに家族で考えておきたい対策について、できるだけわかりやすく整理します。
① 一次相続と二次相続とは?相続が2回発生する仕組み
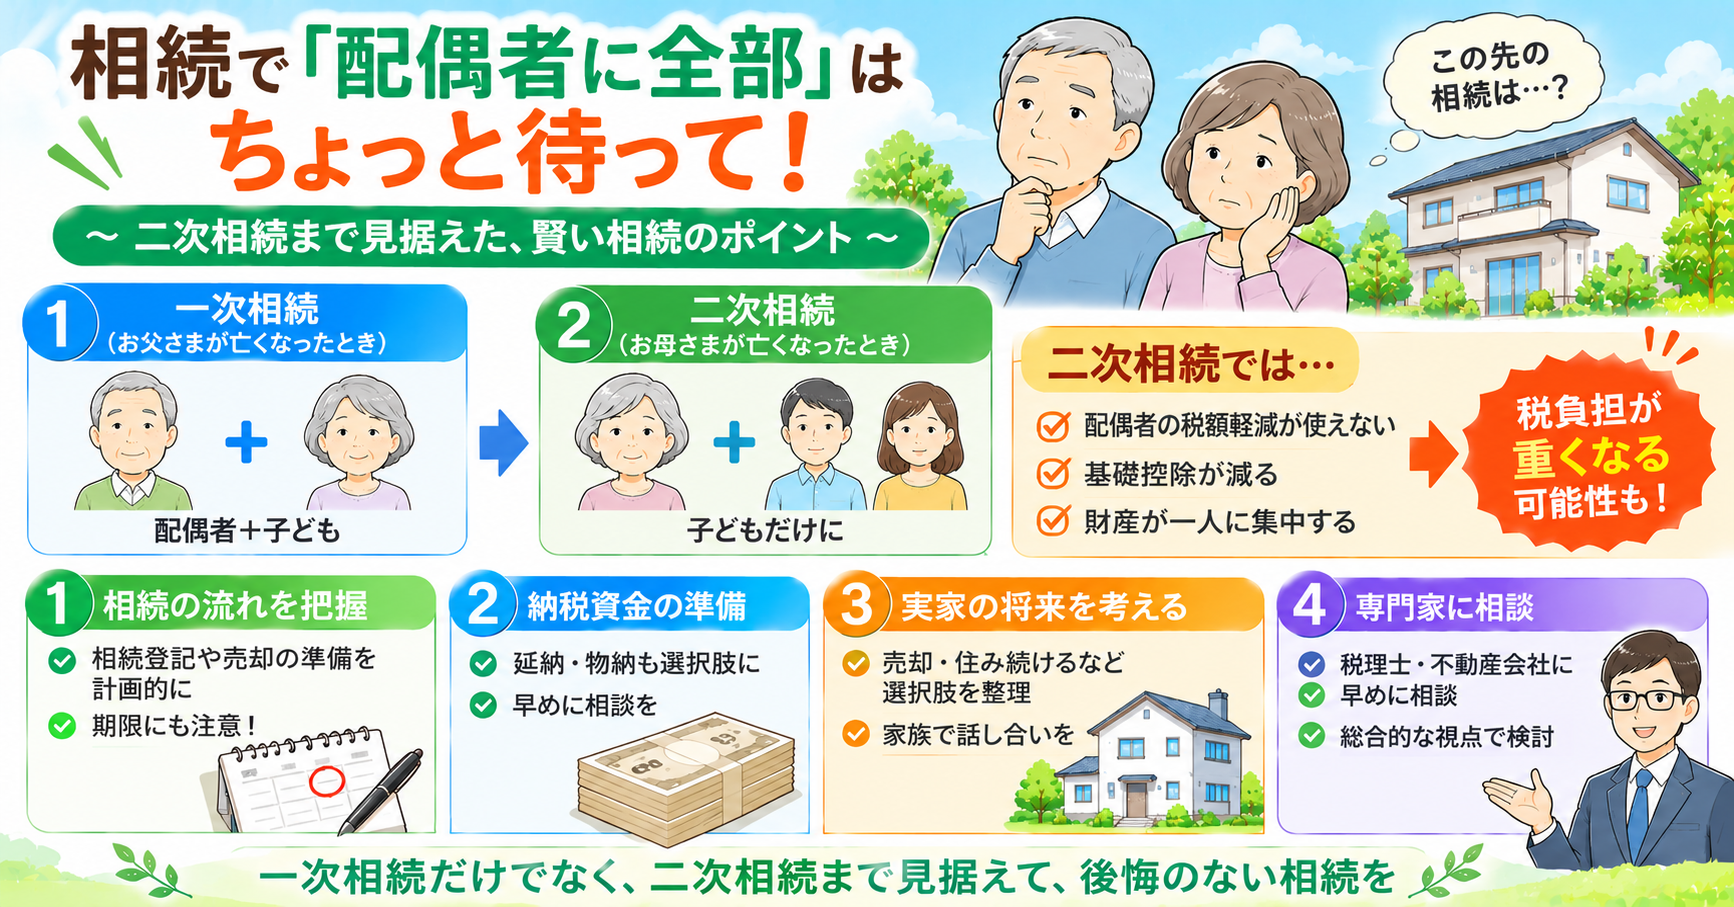
例えば、父・母・子ども2人の4人家族で、まず父が亡くなったとします。
このときに発生する相続を「一次相続」といいます。
その後、母が亡くなったときに発生する相続が「二次相続」です。
一次相続では、母(配偶者)と子ども2人が相続人になります。一方、二次相続では、すでに父が亡くなっているため、基本的には子ども2人だけが相続人になります。
つまり、夫婦のどちらかが亡くなったときだけでなく、残された配偶者が亡くなったときにも相続が発生するため、親世代の財産については2回の相続を考える必要があります。
多くの方は、目の前の一次相続のことで頭がいっぱいになりがちですが、一次相続と二次相続をセットで考えることが、相続税の負担や実家の将来を見通すうえで大切です。
② 配偶者に全部相続させるとどうなる?二次相続で注意したい3つのポイント
配偶者には「配偶者の税額軽減」という、手厚い相続税の制度があります。
配偶者が実際に相続した財産が、次のいずれか多い金額までであれば、原則として配偶者に相続税はかかりません。
・1億6,000万円
・配偶者の法定相続分に相当する金額
そのため、一次相続では配偶者が多くの財産を相続することで、相続税を抑えられる場合があります。
ただし、この制度を利用するには、原則として相続税の申告が必要です。また、遺産分割が済んでいない財産などは、原則として対象にならないため注意が必要です。
一見すると、配偶者にすべて相続させることが有利に思えますが、二次相続では次のような問題が出てくることがあります。
1. 配偶者の税額軽減が使えなくなる
二次相続では、すでに配偶者が亡くなっているため、「配偶者の税額軽減」を利用することができません。
一次相続で相続税がほとんどかからなかったとしても、二次相続では子どもたちに相続税が発生する可能性があります。
2. 相続税の基礎控除額が減る
相続税には、財産のうち一定額まで課税されない「基礎控除」があります。
基礎控除額は、次の計算式で求められます。
3,000万円+600万円×法定相続人の数
例えば、父・母・子ども2人の家族の場合、一次相続と二次相続では次のように変わります。
・一次相続:法定相続人3人(母と子ども2人)で4,800万円
・二次相続:法定相続人2人(子ども2人)で4,200万円
このように、二次相続では法定相続人が減るため、基礎控除額も600万円少なくなります。
3. 財産が配偶者に集中し、二次相続の課税対象が大きくなる
一次相続で配偶者がすべての財産を相続すると、もともと配偶者が所有していた財産に、亡くなった方から引き継いだ財産が加わります。
その結果、二次相続で子どもたちが引き継ぐ財産が大きくなり、相続税の負担が重くなる場合があります。
相続税は、課税対象となる財産の金額などをもとに計算され、課税遺産総額が大きくなるほど適用される税率も高くなる仕組みです。
なお、一次相続から10年以内に二次相続が発生した場合には、「相次相続控除」という制度を利用できることがあります。
これは、前回の相続で実際に相続税が課税されていた場合など、一定の条件を満たすと、二次相続の相続税から一定額を差し引ける制度です。ただし、10年以内であれば必ず適用されるわけではなく、経過年数などによって控除額も変わります。
もちろん、「配偶者にすべて相続させるのが必ず不利」というわけではありません。配偶者の生活の安定を最優先に考える場合や、財産の規模によっては、それが適切な選択になることもあります。
大切なのは、一次相続だけで判断せず、二次相続まで含めた相続税の合計額を考えることです。
③ 実家などの不動産は二次相続でどうなる?考えておきたい4つの問題
相続財産の中に実家などの不動産がある場合は、二次相続で税金以外の問題も出てくることがあります。
特に、実家を今後どうするのかは、早い段階から家族で考えておきたいポイントです。
1. 子どもたちの共有名義になる可能性がある
二次相続では、配偶者が所有していた実家の名義も、子どもたちへ引き継がれることになります。
相続人同士で話し合いがまとまらず、とりあえず共有名義にしてしまうと、将来の売却や活用について、全員の合意が必要になる場面が出てきます。
そのため、実家を誰が相続するのか、売却するのか、誰かが住み続けるのかなど、事前に方向性を話し合っておくことが大切です。(14回目の記事をご参照ください)
2. 実家が空き家になる可能性がある
配偶者が亡くなると、実家に住む人がいなくなり、空き家になるケースがあります。
特に、子どもたちが遠方に住んでいる場合は、定期的な管理や修繕が難しくなり、売却や活用の判断も後回しになりがちです。
空き家を長期間放置すると、建物の老朽化や防犯面の問題などにつながる可能性もあります。
実家を将来どうするのか、住む人がいなくなった場合の売却や賃貸についても考えておくと安心です。(2回目・5回目の記事をご参照ください)
3. 配偶者の判断能力が低下すると、実家の売却が難しくなる
配偶者が高齢になり、認知症などによって判断能力が低下すると、実家の売却や不動産の活用を進めることが難しくなる場合があります。
不動産を売却するには、原則として所有者本人の意思確認が必要です。
判断能力が不十分な場合は、成年後見制度の利用などを検討する必要が出てくることもあります。
将来の不動産管理や売却に備えて、家族信託などの制度についても、元気なうちから検討しておくとよいでしょう。(15回目の家族信託、16回目の成年後見制度の記事もご参考ください)
4. 小規模宅地等の特例が使えるかどうか、相続人によって条件が変わる
自宅の土地を相続する場合、「小規模宅地等の特例」を利用できれば、一定の要件を満たすことで土地の相続税評価額を最大80%減額できます。(35回目の記事をご参照ください)
ただし、誰が相続するかによって適用条件が異なります。
例えば、配偶者が自宅の土地を相続する場合は、原則として同居などの取得者ごとの要件はありません。
一方、子どもが相続する場合は、同居していたかどうかや、別居の場合の持ち家の状況など、細かな条件を満たす必要があります。
そのため、一次相続で配偶者が実家を相続した場合と、二次相続で子どもが実家を相続した場合では、特例を利用できるかどうかが変わる可能性があります。
また、二次相続で、亡くなった親が一人暮らしをしていた実家を子どもが相続して売却する場合には、一定の要件を満たせば「空き家の3,000万円特別控除」を利用できる可能性もあります。(17回目の記事をご参照ください)
この特例は、建物の建築時期や相続前の居住状況、売却時期などに条件があります。
さらに、2024年1月1日以降の売却では、対象となる家屋や敷地を取得した相続人が3人以上の場合、控除額は1人あたり最高2,000万円となります。
特例の適用期限は2027年12月31日までとされているため、実家の売却を考えている場合は、早めに適用条件を確認しておくことが大切です。
④ 二次相続で後悔しないために、一次相続のうちに考えておきたい4つのこと
では、二次相続に備えて、一次相続のうちにどのようなことを考えておけばよいのでしょうか。
次の4つの視点を、ご家族で共有してみることをおすすめします。
1. 一次相続と二次相続の相続税を合計して考える
配偶者がどのくらい財産を相続すれば、一次相続と二次相続を合わせた相続税の負担を抑えられるのか。
財産の分け方によって、将来の相続税額は変わる可能性があります。
税理士に相談し、配偶者が多く相続する場合、子どもたちも一定の割合で相続する場合など、複数のパターンで試算してもらうと、比較しやすくなります。
2. 配偶者の生活の安定を優先する
相続税を抑えることだけを優先して、配偶者の取り分を減らしすぎると、老後の生活資金や住まいに不安が生じることがあります。
今後の生活費や医療・介護費用、住まいの維持費なども考慮して、配偶者が安心して暮らせる財産の分け方を考えることが大切です。
住まいについては、「配偶者居住権」という選択肢もあります。(36回目の記事をご参照ください)
3. 実家の将来について、家族で話し合っておく
一次相続は、実家の将来について家族で話し合う良い機会でもあります。
例えば、次のようなことを確認しておくとよいでしょう。
・配偶者は今後も実家に住み続けたいのか
・将来的に住み替えを考えているのか
・子どもたちの誰かが実家に住む予定はあるのか
・将来、実家を売却するのか、賃貸として活用するのか
親の気持ちを聞いておくことで、二次相続が発生した後の判断もしやすくなります。(21回目の記事もご参考ください)
4. 遺言書や生前の相続対策を検討する
二次相続を見据えて、遺言書や生前贈与、家族信託などを検討することも選択肢の一つです。
例えば、遺言書を作成しておくことで、将来の財産の分け方について、本人の意思を残すことができます。(6回目の記事をご参照ください)
また、家族信託を活用すれば、一定の条件のもとで、将来の不動産管理や財産承継について備えることもできます。(15回目の記事をご参照ください)
ただし、それぞれにメリットや注意点があり、どの方法が適しているかは、ご家族の状況や財産の内容によって異なります。
税理士や司法書士などの専門家に相談しながら、無理のない方法を検討していくことが大切です。
まとめ|二次相続まで考えた財産の分け方が、将来の後悔を減らす
「配偶者に全部相続させる」という選択は、残された家族の生活を守りたいという、愛情から生まれる自然な考え方です。
ただし、一次相続で相続税を抑えられたとしても、二次相続では税負担が大きくなる場合があります。
また、実家などの不動産がある場合は、将来の空き家対策や売却、相続人同士の話し合いについても考えておく必要があります。
大切なのは、目の前の相続だけで判断するのではなく、配偶者のこれからの生活と、子どもたちへの財産の引き継ぎまで見据えて考えることです。
「今はまだ大丈夫」と思っていても、いざ相続が発生してからでは、選択肢が限られてしまうこともあります。
一次相続の段階から家族で話し合い、必要に応じて専門家に相談しながら、二次相続まで見据えた準備を始めてみてはいかがでしょうか。
ご家族を思うからこその、自然なお気持ちだと思います。実際に、一次相続では配偶者に多くの財産を相続させるケースもあります。
ただ、ここで一つ考えておきたいことがあります。それが「二次相続」です。
一次相続では相続税を抑えられても、その後、配偶者が亡くなったときの二次相続では、かえって相続税の負担が大きくなる場合があります。
また、実家などの不動産がある場合は、税金だけでなく、将来の売却や空き家の管理についても考えておく必要があります。
今回は、二次相続とは何か、配偶者に財産をすべて相続させる場合の注意点や、一次相続のうちに家族で考えておきたい対策について、できるだけわかりやすく整理します。
① 一次相続と二次相続とは?相続が2回発生する仕組み
例えば、父・母・子ども2人の4人家族で、まず父が亡くなったとします。
このときに発生する相続を「一次相続」といいます。
その後、母が亡くなったときに発生する相続が「二次相続」です。
一次相続では、母(配偶者)と子ども2人が相続人になります。一方、二次相続では、すでに父が亡くなっているため、基本的には子ども2人だけが相続人になります。
つまり、夫婦のどちらかが亡くなったときだけでなく、残された配偶者が亡くなったときにも相続が発生するため、親世代の財産については2回の相続を考える必要があります。
多くの方は、目の前の一次相続のことで頭がいっぱいになりがちですが、一次相続と二次相続をセットで考えることが、相続税の負担や実家の将来を見通すうえで大切です。
② 配偶者に全部相続させるとどうなる?二次相続で注意したい3つのポイント
配偶者には「配偶者の税額軽減」という、手厚い相続税の制度があります。
配偶者が実際に相続した財産が、次のいずれか多い金額までであれば、原則として配偶者に相続税はかかりません。
・1億6,000万円
・配偶者の法定相続分に相当する金額
そのため、一次相続では配偶者が多くの財産を相続することで、相続税を抑えられる場合があります。
ただし、この制度を利用するには、原則として相続税の申告が必要です。また、遺産分割が済んでいない財産などは、原則として対象にならないため注意が必要です。
一見すると、配偶者にすべて相続させることが有利に思えますが、二次相続では次のような問題が出てくることがあります。
1. 配偶者の税額軽減が使えなくなる
二次相続では、すでに配偶者が亡くなっているため、「配偶者の税額軽減」を利用することができません。
一次相続で相続税がほとんどかからなかったとしても、二次相続では子どもたちに相続税が発生する可能性があります。
2. 相続税の基礎控除額が減る
相続税には、財産のうち一定額まで課税されない「基礎控除」があります。
基礎控除額は、次の計算式で求められます。
3,000万円+600万円×法定相続人の数
例えば、父・母・子ども2人の家族の場合、一次相続と二次相続では次のように変わります。
・一次相続:法定相続人3人(母と子ども2人)で4,800万円
・二次相続:法定相続人2人(子ども2人)で4,200万円
このように、二次相続では法定相続人が減るため、基礎控除額も600万円少なくなります。
3. 財産が配偶者に集中し、二次相続の課税対象が大きくなる
一次相続で配偶者がすべての財産を相続すると、もともと配偶者が所有していた財産に、亡くなった方から引き継いだ財産が加わります。
その結果、二次相続で子どもたちが引き継ぐ財産が大きくなり、相続税の負担が重くなる場合があります。
相続税は、課税対象となる財産の金額などをもとに計算され、課税遺産総額が大きくなるほど適用される税率も高くなる仕組みです。
なお、一次相続から10年以内に二次相続が発生した場合には、「相次相続控除」という制度を利用できることがあります。
これは、前回の相続で実際に相続税が課税されていた場合など、一定の条件を満たすと、二次相続の相続税から一定額を差し引ける制度です。ただし、10年以内であれば必ず適用されるわけではなく、経過年数などによって控除額も変わります。
もちろん、「配偶者にすべて相続させるのが必ず不利」というわけではありません。配偶者の生活の安定を最優先に考える場合や、財産の規模によっては、それが適切な選択になることもあります。
大切なのは、一次相続だけで判断せず、二次相続まで含めた相続税の合計額を考えることです。
③ 実家などの不動産は二次相続でどうなる?考えておきたい4つの問題
相続財産の中に実家などの不動産がある場合は、二次相続で税金以外の問題も出てくることがあります。
特に、実家を今後どうするのかは、早い段階から家族で考えておきたいポイントです。
1. 子どもたちの共有名義になる可能性がある
二次相続では、配偶者が所有していた実家の名義も、子どもたちへ引き継がれることになります。
相続人同士で話し合いがまとまらず、とりあえず共有名義にしてしまうと、将来の売却や活用について、全員の合意が必要になる場面が出てきます。
そのため、実家を誰が相続するのか、売却するのか、誰かが住み続けるのかなど、事前に方向性を話し合っておくことが大切です。(14回目の記事をご参照ください)
2. 実家が空き家になる可能性がある
配偶者が亡くなると、実家に住む人がいなくなり、空き家になるケースがあります。
特に、子どもたちが遠方に住んでいる場合は、定期的な管理や修繕が難しくなり、売却や活用の判断も後回しになりがちです。
空き家を長期間放置すると、建物の老朽化や防犯面の問題などにつながる可能性もあります。
実家を将来どうするのか、住む人がいなくなった場合の売却や賃貸についても考えておくと安心です。(2回目・5回目の記事をご参照ください)
3. 配偶者の判断能力が低下すると、実家の売却が難しくなる
配偶者が高齢になり、認知症などによって判断能力が低下すると、実家の売却や不動産の活用を進めることが難しくなる場合があります。
不動産を売却するには、原則として所有者本人の意思確認が必要です。
判断能力が不十分な場合は、成年後見制度の利用などを検討する必要が出てくることもあります。
将来の不動産管理や売却に備えて、家族信託などの制度についても、元気なうちから検討しておくとよいでしょう。(15回目の家族信託、16回目の成年後見制度の記事もご参考ください)
4. 小規模宅地等の特例が使えるかどうか、相続人によって条件が変わる
自宅の土地を相続する場合、「小規模宅地等の特例」を利用できれば、一定の要件を満たすことで土地の相続税評価額を最大80%減額できます。(35回目の記事をご参照ください)
ただし、誰が相続するかによって適用条件が異なります。
例えば、配偶者が自宅の土地を相続する場合は、原則として同居などの取得者ごとの要件はありません。
一方、子どもが相続する場合は、同居していたかどうかや、別居の場合の持ち家の状況など、細かな条件を満たす必要があります。
そのため、一次相続で配偶者が実家を相続した場合と、二次相続で子どもが実家を相続した場合では、特例を利用できるかどうかが変わる可能性があります。
また、二次相続で、亡くなった親が一人暮らしをしていた実家を子どもが相続して売却する場合には、一定の要件を満たせば「空き家の3,000万円特別控除」を利用できる可能性もあります。(17回目の記事をご参照ください)
この特例は、建物の建築時期や相続前の居住状況、売却時期などに条件があります。
さらに、2024年1月1日以降の売却では、対象となる家屋や敷地を取得した相続人が3人以上の場合、控除額は1人あたり最高2,000万円となります。
特例の適用期限は2027年12月31日までとされているため、実家の売却を考えている場合は、早めに適用条件を確認しておくことが大切です。
④ 二次相続で後悔しないために、一次相続のうちに考えておきたい4つのこと
では、二次相続に備えて、一次相続のうちにどのようなことを考えておけばよいのでしょうか。
次の4つの視点を、ご家族で共有してみることをおすすめします。
1. 一次相続と二次相続の相続税を合計して考える
配偶者がどのくらい財産を相続すれば、一次相続と二次相続を合わせた相続税の負担を抑えられるのか。
財産の分け方によって、将来の相続税額は変わる可能性があります。
税理士に相談し、配偶者が多く相続する場合、子どもたちも一定の割合で相続する場合など、複数のパターンで試算してもらうと、比較しやすくなります。
2. 配偶者の生活の安定を優先する
相続税を抑えることだけを優先して、配偶者の取り分を減らしすぎると、老後の生活資金や住まいに不安が生じることがあります。
今後の生活費や医療・介護費用、住まいの維持費なども考慮して、配偶者が安心して暮らせる財産の分け方を考えることが大切です。
住まいについては、「配偶者居住権」という選択肢もあります。(36回目の記事をご参照ください)
3. 実家の将来について、家族で話し合っておく
一次相続は、実家の将来について家族で話し合う良い機会でもあります。
例えば、次のようなことを確認しておくとよいでしょう。
・配偶者は今後も実家に住み続けたいのか
・将来的に住み替えを考えているのか
・子どもたちの誰かが実家に住む予定はあるのか
・将来、実家を売却するのか、賃貸として活用するのか
親の気持ちを聞いておくことで、二次相続が発生した後の判断もしやすくなります。(21回目の記事もご参考ください)
4. 遺言書や生前の相続対策を検討する
二次相続を見据えて、遺言書や生前贈与、家族信託などを検討することも選択肢の一つです。
例えば、遺言書を作成しておくことで、将来の財産の分け方について、本人の意思を残すことができます。(6回目の記事をご参照ください)
また、家族信託を活用すれば、一定の条件のもとで、将来の不動産管理や財産承継について備えることもできます。(15回目の記事をご参照ください)
ただし、それぞれにメリットや注意点があり、どの方法が適しているかは、ご家族の状況や財産の内容によって異なります。
税理士や司法書士などの専門家に相談しながら、無理のない方法を検討していくことが大切です。
まとめ|二次相続まで考えた財産の分け方が、将来の後悔を減らす
「配偶者に全部相続させる」という選択は、残された家族の生活を守りたいという、愛情から生まれる自然な考え方です。
ただし、一次相続で相続税を抑えられたとしても、二次相続では税負担が大きくなる場合があります。
また、実家などの不動産がある場合は、将来の空き家対策や売却、相続人同士の話し合いについても考えておく必要があります。
大切なのは、目の前の相続だけで判断するのではなく、配偶者のこれからの生活と、子どもたちへの財産の引き継ぎまで見据えて考えることです。
「今はまだ大丈夫」と思っていても、いざ相続が発生してからでは、選択肢が限られてしまうこともあります。
一次相続の段階から家族で話し合い、必要に応じて専門家に相談しながら、二次相続まで見据えた準備を始めてみてはいかがでしょうか。
FREE ASSESSMENT