ココが変わった!2022年の住宅ローン控除
2022年「住宅ローン控除」はこうなった!
昨今ではコロナの影響により住宅購入に関わる税制も大きく変化しました。
特に一番馴染みのある住宅ローン減税は「適用期間の変更」や「還付上限額の縮小」など、
長年同じ条件だった制度に大きな変更が起きました。
今回の記事では、
この住宅ローン控除の変化内容と条件、基礎知識をご紹介させていただきます。
住宅ローンを利用してマイホーム購入を検討している人によっては、
購入する物件(種別)ごとに違う控除制度が理解できるようになります。
ここが変わった住宅ローン控除!!
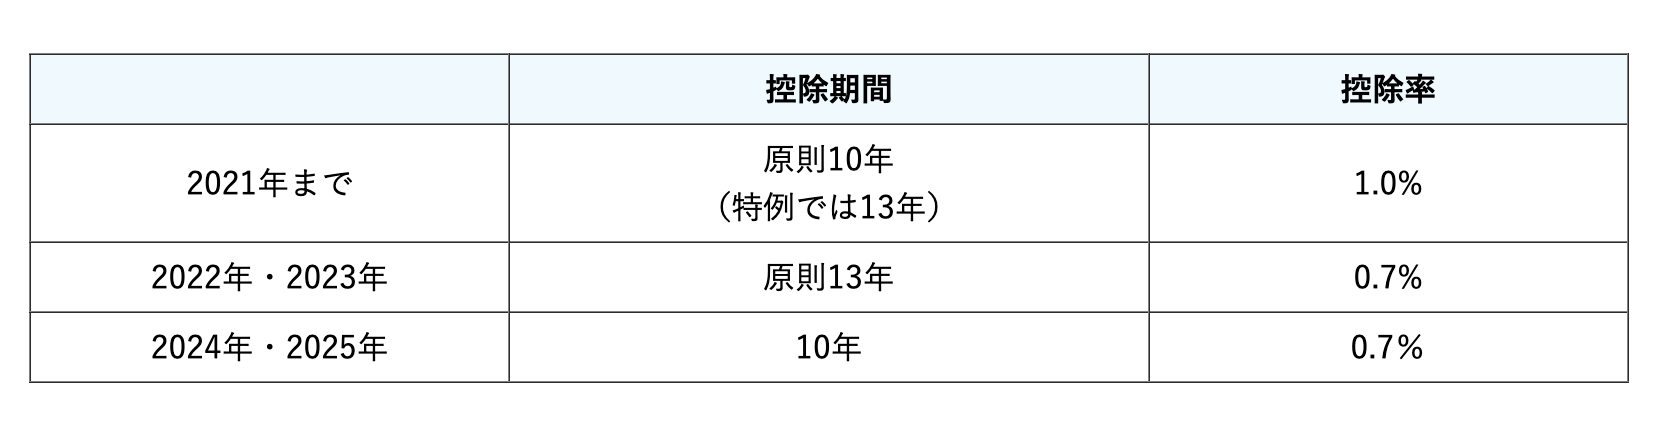
上記のとおり、2021年までは控除期間が10年〜13年、
控除率が借り入れ金額の1%という内容でしたが、2022年より控除率が減少となってしまいました。
住宅購入する立場の人から見れば残念なことです。
しかし、
今まで最大控除を受けられると10年間で500万円もの還付がありますが、
所得税、住民税を500万円以上納めている人がどのくらいの割合で存在するのか?
こう考えると控除の最大値が引き下げられるよりも、
控除の期間が延びてお得になる人が多いという事もありえます。
また、既存(中古)住宅では今まで木造20年、コンクリート造25年という縛りがありましたが、
その決まりを緩和して「新耐震」か「旧耐震」かで判断されるようになりました。
耐震の基準が変わるのが「昭和56年6月」
これより以前に建築された住宅については控除対象外となります。
つまり、木造20年だったのが40年ほど前の家でも控除対象となったのです。
これは国が中古住宅を推奨する方向に転換したことが理由として考えられます。
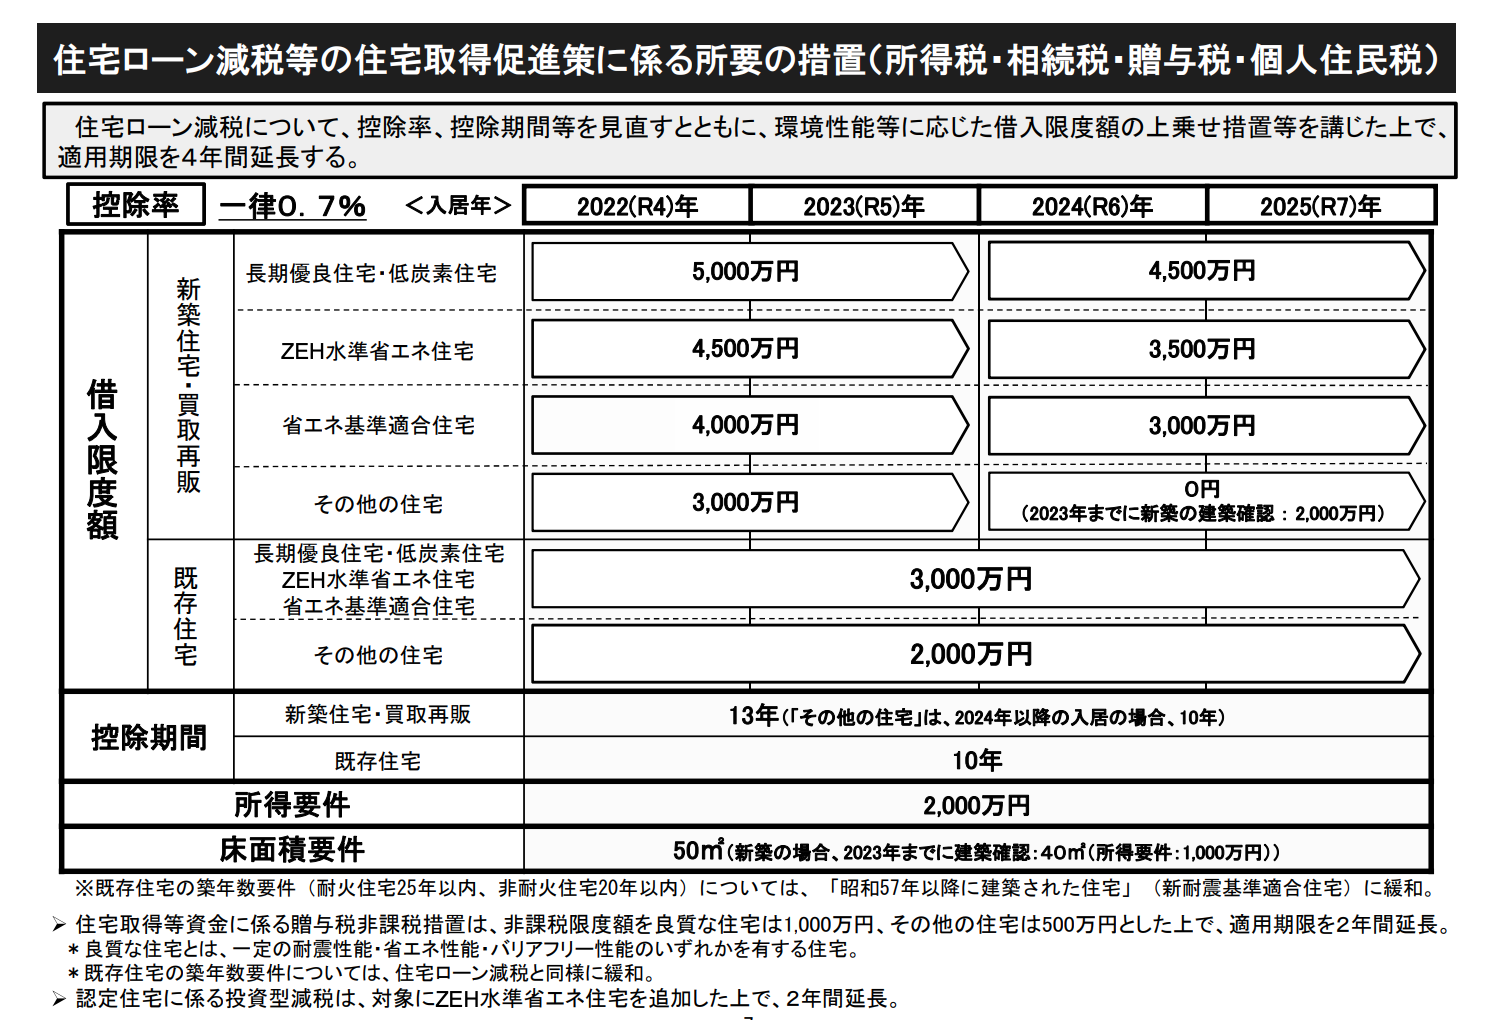
ただし、中古住宅を推奨する反面で以下のように新築住宅を中心とした
控除の優遇率が変わります。
※出典:国土交通省 税制改正概要
上段の「長期優良住宅」、Z E H水準省エネ住宅、など省エネ環境に特化した住宅の品質の場合は還付率が高く、
既存住宅については適用期間10年、控除額2,000万円と大きな違いがあります。
仮に借入額2,000万円の場合で控除できる最大額が「約147万円」ですが、借入額4,000万円の場合ですと一般住宅で
「約266万円」、長期優良住宅の場合「295万円」になります。
高額な中古住宅であればあるほど、恩恵を受ける差が大きくなります。
マイホーム探しの際は、物件の価格以外にもこのようなお金のことも意識して
資金シミュレーションすると色々な角度から判断できるかと思います。
FREE ASSESSMENT