
相続から実家の売却まで、どのくらいの期間がかかる?全体の流れを整理
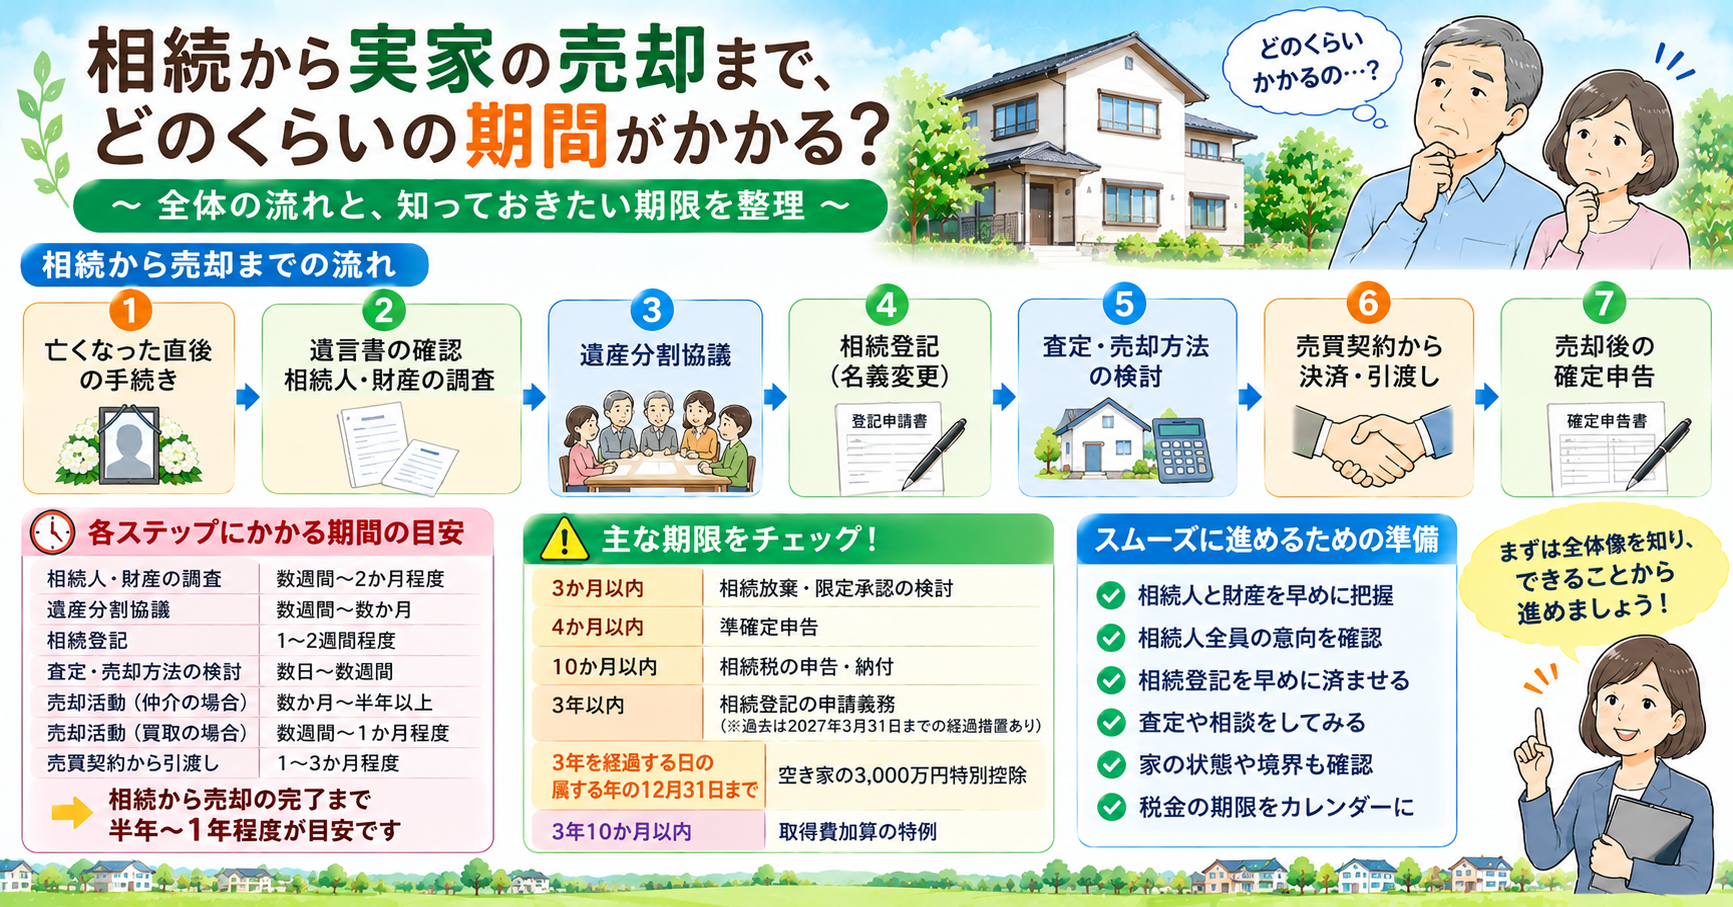
「実家を相続したら、売却しようと思っている。でも、相続の手続きから売却まで、どのくらいの時間がかかるのだろう」
これは、実家の売却を考える方から、とてもよく聞かれる質問です。相続の手続きと売却の手続きは、それぞれ別々のものに見えますが、実際には、順番とタイミングが深く関わっています。しかも、税金の特例には「期限」があり、のんびりしていると、使えるはずの制度が使えなくなってしまうこともあります。
今回は、これまでの記事でご紹介してきた内容を振り返りながら、相続から売却までの全体像を、時間軸で整理してみたいと思います。
①相続から売却までの全体像
相続から実家の売却までの流れは、大まかに、次のようになります。
亡くなった直後の手続き:死亡届、葬儀、各種の届出
遺言書の確認、相続人・財産の調査:戸籍の収集、財産の洗い出し
遺産分割協議:相続人全員で、誰が何を相続するかを決める
相続登記(名義変更):実家の名義を、亡くなった方から相続人へ変更する
査定・売却方法の検討:不動産会社に相談し、売却方法(仲介・買取など)を決める
売買契約から決済・引渡し:買主と契約を結び、代金を受け取り、物件を引き渡す
売却後の確定申告:売却による所得について、翌年に申告する
ポイントは、売却を実際に進めるには、相続人への名義変更(相続登記)が済んでいる必要があるということです。つまり、売却の前に、遺産分割協議と相続登記という、2つの大きなステップを越える必要があります。
②各ステップにかかる期間の目安
それぞれのステップにかかる期間は、ご家庭の状況によって大きく異なります。あくまで一般的な目安として、ご覧ください。
ステップ 期間の目安
相続人・財産の調査(戸籍の収集など) 数週間〜2か月程度
遺産分割協議 数週間〜数か月(まとまらない場合は、半年〜年単位になることも)
相続登記 書類の準備に数週間、法務局での手続きに1〜2週間程度が目安
査定・売却方法の検討 数日〜数週間
売却活動(仲介の場合) 数か月〜半年以上
売却活動(買取の場合) 数週間〜1か月程度
売買契約から引渡し 1〜3か月程度
すべてが順調に進んでも、相続から売却の完了まで、半年から1年程度かかることは、珍しくありません。遺産分割協議が長引いたり、境界や越境、ローンの残債などの課題があったりすると、1年を超えることもあります。
「早く売りたい」と思っても、相続人全員の合意と名義変更がなければ、前に進めません。逆に言えば、この前段階を、いかに早く、スムーズに進められるかが、全体の期間を左右するということです。
③売却までに間に合わせたい期限(3か月・10か月・3年など)
相続の手続きには、さまざまな期限があります。特に、売却を考えている場合は、次の期限を、意識しておくことが大切です。
期限 内容
3か月以内 相続放棄・限定承認の検討(22回目の記事)
4か月以内 亡くなった方の準確定申告(40回目の記事)
10か月以内 相続税の申告・納付(11回目の記事)
3年以内 相続登記の申請義務(3回目の記事)※過去の相続は、2027年3月31日までの経過措置あり
相続開始から3年を経過する日の属する年の12月31日まで 空き家の3,000万円特別控除を使うための売却期限(17回目の記事)
相続開始から3年10か月以内 取得費加算の特例を使うための売却期限(相続税の申告期限の翌日から3年以内)
ここで、特に注意したいのが、空き家の3,000万円特別控除の期限です。「相続から3年以内」と覚えている方が多いのですが、正確には、「3年を経過する日の属する年の12月31日まで」です。たとえば、2024年5月に相続が開始した場合、期限は2027年12月31日になります。また、この特例そのものも、現行の制度では2027年12月31日までの売却が対象とされています。相続の開始時期によっては、制度自体の期限のほうが先に来る場合もありますので、ご自身のケースで、いつまでに売却する必要があるのかを、早めに確認しておきましょう。
なお、相続登記については、2024年4月より前に相続が発生していて、まだ名義変更をしていない場合も、2027年3月31日までの経過措置の期限が近づいています。心当たりのある方は、早めに確認しておくことをおすすめします。
さらに、取得費加算の特例(相続税を払った場合に、売却時の税負担を軽くできる制度)は、空き家の3,000万円特別控除と併用できず、どちらか一方を選ぶ形になります。どちらが有利かは、ケースによって異なるため、事前に税理士などに確認しておくと安心です。
売買契約から引渡しまでには、1〜3か月かかることが多いため、期限ぎりぎりに動き出すと、間に合わなくなるおそれがあります。売却の時期の考え方(契約日か、引渡し日かなど)も含めて、余裕をもって、専門家に確認することをおすすめします。
また、自宅の相続税を軽くする「小規模宅地等の特例」は、売却のタイミングによって、使えなくなることがあります(35回目の記事をご参照ください)。「相続税」と「売却時の税金」の、両方を見ながら、スケジュールを考える必要があります。
なお、税制は改正されることがあります。最新の制度内容は、国税庁などで、あらためてご確認ください。
④スムーズに進めるための準備
相続から売却までを、できるだけスムーズに進めるために、次のような準備をおすすめします。
1. 相続人と財産の全体像を、早めに把握する 戸籍謄本の収集や、不動産の登記簿の確認、固定資産税の納税通知書の確認など、できることから始めておきましょう。
2. 相続人全員の意向を、早めに確認する 「売却したい」「残したい」「まだ決められない」。それぞれの考えを、早い段階で共有しておくことが、後の遺産分割協議の長期化を防ぎます(遺産分割協議書については、23回目の記事もご参考ください)。
3. 相続登記を、早めに済ませる 売却のためには、相続登記が必須です。義務化もされていますので、遺産分割協議が整ったら、速やかに手続きを進めましょう(8回目の記事もご参考ください)。
4. 「売ると決めていなくても」、査定や相談をしてみる 査定は、売却を決めてから受けるものではありません。今の実家の価値や、売却にかかる期間の見通しを知っておくことで、家族での話し合いが進めやすくなります(28回目の記事をご参照ください)。
5. 不動産側の課題も、並行して確認する 実家の片付け(37回目)、境界や越境(38回目)、住宅ローンの残債(39回目)、再建築不可かどうか(41回目)など、売却の前に確認しておきたい事項は、遺産分割協議と並行して進めることができます。
6. 税金の期限を、カレンダーに書き込む 相続開始日から逆算して、「10か月」「3年を経過する年の12月31日」「3年10か月」の日付を、あらかじめカレンダーに書き込んでおくと、うっかり期限を過ぎるリスクを減らせます。
相続から売却まで、一つひとつのステップは、決して難しいものばかりではありません。ただ、全体の流れと、それぞれの期限を把握していないと、「気づいたときには、使えるはずの制度が使えなくなっていた」ということにもなりかねません。
まずは、全体像を知ること。そして、できることから、少しずつ始めること。それが、後悔のない実家の売却につながると感じています。
FREE ASSESSMENT