
相続税を払った人が実家を売るとき、税金が軽くなる?取得費加算の特例を解説
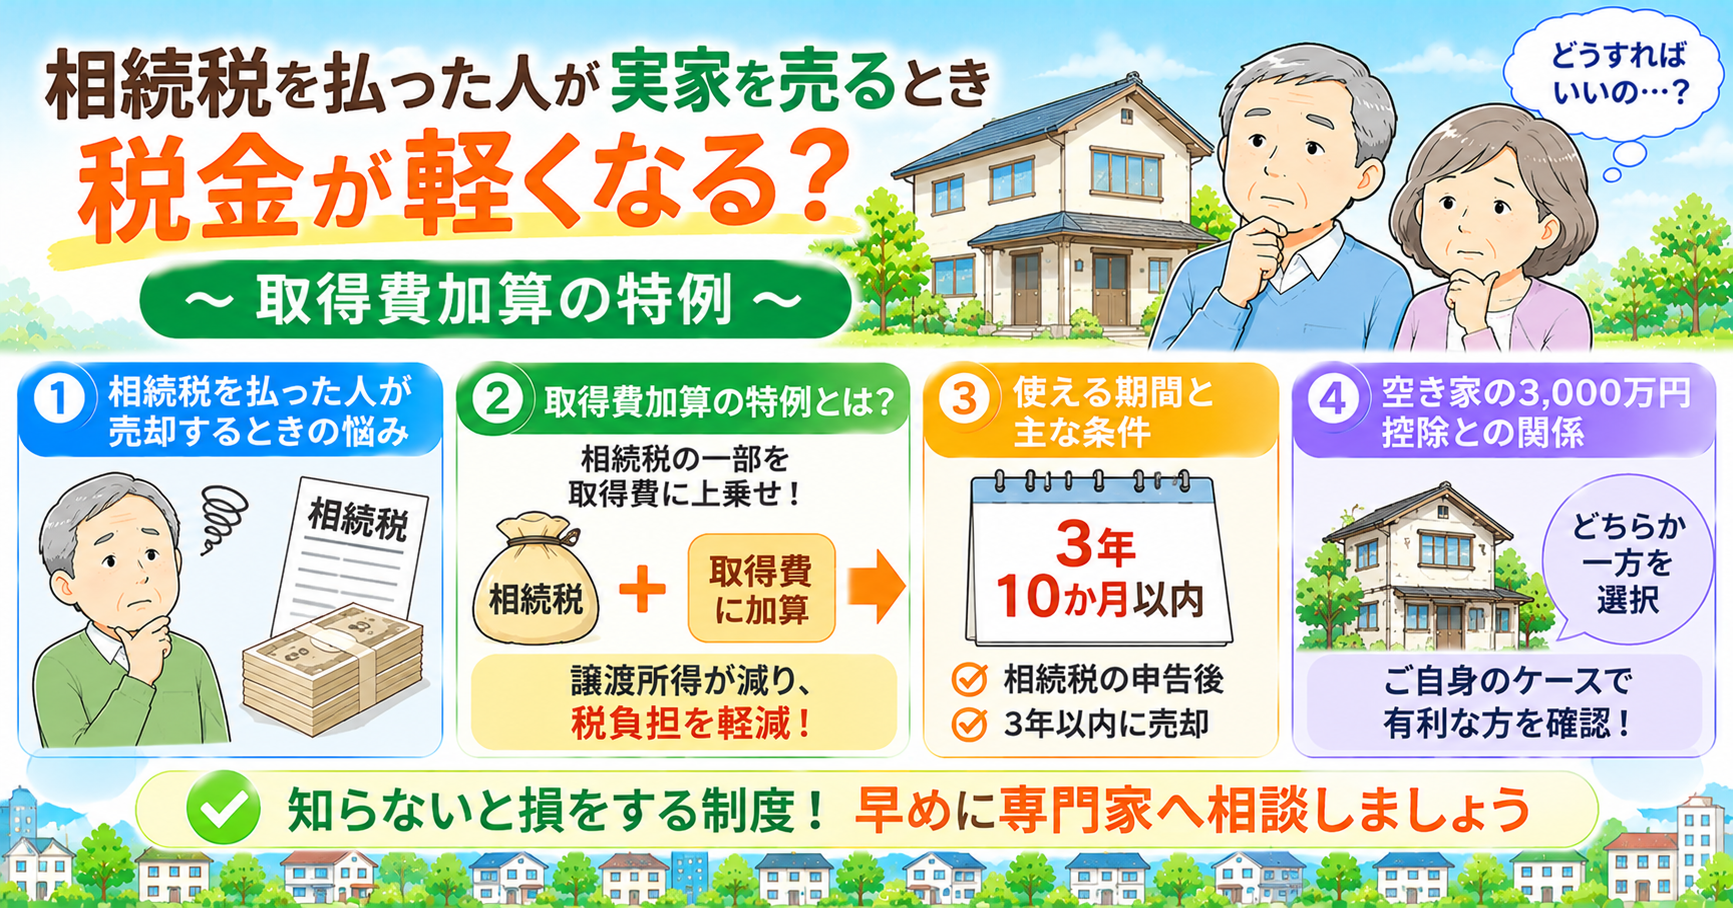
「相続した実家を売却したい。でも、相続税もすでに払っている。売却のときにも税金がかかるなんて、二重に負担するようで納得がいかない」
こうしたお気持ちを抱える方は、少なくありません。
実は、相続税が課税された方が、相続した財産を一定期間内に売却した場合には、売却時の税金を軽くできる可能性があります。
それが「取得費加算の特例」です。
この特例を利用すると、納めた相続税のうち一定額を不動産の取得費に加算できるため、売却によって生じる譲渡所得を抑えられます。
今回は、取得費加算の特例の仕組みや適用条件、空き家の3,000万円特別控除との違いなど、実家を売却する前に知っておきたいポイントを整理してみたいと思います。
① 相続した実家を売却するとき、税金はどうなる?
相続した実家を売却して利益が出ると、その利益に対して譲渡所得税(所得税・復興特別所得税・住民税)がかかる場合があります。
譲渡所得は、次の計算式で求めます。
譲渡所得 = 売却価格 −(取得費 + 譲渡費用)
取得費とは、亡くなった方がその不動産を購入したときの代金や、購入時にかかった費用などを引き継いだものです。
そのため、亡くなった方が昔に購入した実家は、購入当時の価格が現在の売却価格と比べて低くなっていることがあります。
また、購入時の契約書などが見つからず、取得費が分からないケースもあります。
取得費が低い、または分からない場合には、譲渡所得が大きくなり、売却時の税負担も大きくなる可能性があります。
さらに、相続の際に相続税を納めていると、「相続のときにも税金を払い、売却するときにも税金を払うのか」と感じる方もいらっしゃるでしょう。
こうした負担を和らげるために設けられているのが、取得費加算の特例です。
② 取得費加算の特例とは?仕組みと計算方法
取得費加算の特例とは、相続税が課税された人が、相続した財産を一定期間内に売却した場合に、納めた相続税のうち一定額を、売却した財産の取得費に加算できる制度です。
取得費が増えれば、その分だけ譲渡所得が少なくなり、結果として売却時の税負担を軽減できる可能性があります。
取得費に加算できる金額は、売却した財産の相続税評価額や、その人の相続税額などをもとに計算します。
計算の基本的な考え方は、次のとおりです。
取得費に加算する相続税額 = その人の相続税額 × 売却した財産の相続税評価額 ÷ 計算上の取得財産の価額の合計
※実際の計算では、相続時精算課税の適用財産や、相続税の課税価格に加算される生前贈与なども関係します。個別の状況によって計算が異なるため、上記は仕組みを理解するための簡略化した説明です。
イメージをつかむために、単純化した例を見てみましょう。
相続税額が600万円、計算上の取得財産の価額の合計が1億円で、そのうち売却した実家の相続税評価額が3,000万円の場合
600万円 × 3,000万円 ÷ 1億円 = 180万円
この場合、取得費に180万円を加算できる計算になります。
取得費が180万円増えることで、譲渡所得はその分少なくなります。
ただし、取得費に加算できる金額は、取得費加算の特例を適用する前の譲渡益が上限です。譲渡益を超えて取得費に加算することはできません。
このように、相続税のうち売却した財産に対応する一定額を取得費に加えることで、売却時の税負担を軽減できる仕組みです。
③ 取得費加算の特例を使える期間と主な条件
取得費加算の特例を利用するには、次の3つの条件を満たす必要があります。
1.相続や遺贈によって財産を取得した人であること
2.その財産を取得した人に相続税が課税されていること
3.定められた期間内に、相続した財産を売却していること
特に気をつけたいのが、3つ目の売却期限です。
売却期限は、原則として、相続開始の日の翌日から、相続税の申告期限の翌日以後3年を経過する日までです。
相続税の申告期限は、原則として相続開始を知った日の翌日から10か月以内です。
そのため、実務上は「相続開始から約3年10か月以内」が一つの目安になります。
ただし、正確な期限は相続開始日や申告期限によって決まるため、個別に確認することが大切です。
この特例を利用する際には、次の点にも注意しましょう。
・相続税が課税されていない場合は使えません:相続財産が基礎控除の範囲内で相続税がかからなかった場合などは、対象になりません。また、相続税の申告で各種控除を適用した結果、本人の相続税額がない場合も、適用できるか確認が必要です。
・他の相続人が納めた相続税を使うことはできません:取得費に加算する金額は、原則として売却する本人の相続税額などをもとに計算します。
・確定申告が必要です:特例を利用するには、売却した翌年に確定申告を行い、必要な計算明細書などを添付する必要があります。
・不動産以外の財産も対象になる場合があります:土地や建物だけでなく、相続した株式などの売却にも適用できる場合があります。ただし、株式等の譲渡であっても、事業所得や雑所得に該当するものは対象外です。
また、取得費に加算できる相続税額は、売却した財産の評価額などをもとに計算されます。そのため、相続した財産の中で、売却する不動産が占める割合などによって、加算できる金額も変わります。
なお、代償分割(52回目の記事)や、複数の不動産を相続したケース、生前贈与が関係するケースなどでは、計算が複雑になることがあります。
正確な金額を知りたい場合は、税理士に確認することをおすすめします。
④ 空き家の3,000万円特別控除との関係は?どちらを選ぶべき?
相続した実家を売却する場合、取得費加算の特例のほかに、もう一つ検討したい制度があります。
それが「空き家の3,000万円特別控除」です(17回目の記事で詳しくご紹介しています)。
この制度は、一定の要件を満たす相続した空き家を売却した場合に、譲渡所得から最高3,000万円を控除できる特例です。
ただし、取得費加算の特例と、空き家の3,000万円特別控除は併用できません。どちらか一方を選ぶことになります。
それぞれの違いを整理してみましょう。
比較項目 取得費加算の特例 空き家の3,000万円特別控除
主な対象 相続税が課税された人が相続財産を売却する場合 一定の要件を満たす相続した空き家を売却する場合
相続税の有無 売却する本人に相続税が課税されている必要がある 相続税の有無は問われない
税金の軽減方法 相続税のうち一定額を取得費に加算する 譲渡所得から最高3,000万円を控除する
売却期限 相続開始の日の翌日から、相続税の申告期限の 相続開始から3年を経過する日の属する年の12月31日まで
翌日以後3年を経過する日まで
主な要件 相続税が課税されていること、期限内の売却など 昭和56年5月31日以前に建築された家屋であること、被相続人の居住状況な
ど、細かな要件がある
制度の期限 現行制度に定められた売却期限による 2027年12月31日まで
※空き家の3,000万円特別控除は、2024年1月1日以降の譲渡で、相続人が3人以上の場合、控除額の上限が1人当たり2,000万円となります。
どちらが有利になるかは、実家の築年数や被相続人の居住状況、相続税額、売却価格、取得費などによって異なります。
空き家の3,000万円特別控除は、譲渡所得から大きな金額を控除できる可能性がありますが、建物の築年数や被相続人の居住状況など、適用要件が細かく定められています。
一方、取得費加算の特例は、本人に相続税が課税されていることや、売却期限などが重要になります。
どちらが有利かは、実際の売却価格や取得費などをもとに、それぞれの特例を適用した場合の税額を試算して比較することが大切です。
実家の売却を考え始めたら、次のことを確認しておきましょう。
・相続税の申告期限と売却期限:期限を過ぎると取得費加算の特例を利用できなくなるため、早めに確認しておきましょう(47回目の記事もご参照ください)。
・ご自身に相続税が課税されているか:相続税の申告書などで確認しましょう。
・空き家の3,000万円特別控除の要件を満たせるか:建築時期や被相続人の居住状況などを確認しましょう。
・両方の特例を試算して比較する:税理士に相談し、どちらが有利になるか確認することをおすすめします。
また、遺産分割や相続登記に時間がかかると、売却までの準備が遅れてしまうことがあります。
特例にはそれぞれ期限があるため、実家の売却を考えている場合は、早めに動き出すことが大切です。
なお、相続税の納税資金を売却代金で用意することを検討している場合は、売却までに時間がかかる可能性もあります。納税期限に間に合うよう、早めに準備を進めましょう(48回目の記事もご参照ください)。
取得費加算の特例は、相続税を納めた方が相続した不動産などを売却するときに、税負担を軽減できる可能性のある制度です。
ただし、利用できる期間が決まっており、計算方法も少し複雑です。
相続した実家の売却を考えている方は、まず「相続税の申告期限」と「売却期限」を確認してみてください。
大切な実家を納得のいく形で整理するためにも、税金の制度を早めに知り、必要に応じて税理士や不動産会社などの専門家に相談しながら進めていきましょう。
こうしたお気持ちを抱える方は、少なくありません。
実は、相続税が課税された方が、相続した財産を一定期間内に売却した場合には、売却時の税金を軽くできる可能性があります。
それが「取得費加算の特例」です。
この特例を利用すると、納めた相続税のうち一定額を不動産の取得費に加算できるため、売却によって生じる譲渡所得を抑えられます。
今回は、取得費加算の特例の仕組みや適用条件、空き家の3,000万円特別控除との違いなど、実家を売却する前に知っておきたいポイントを整理してみたいと思います。
① 相続した実家を売却するとき、税金はどうなる?
相続した実家を売却して利益が出ると、その利益に対して譲渡所得税(所得税・復興特別所得税・住民税)がかかる場合があります。
譲渡所得は、次の計算式で求めます。
譲渡所得 = 売却価格 −(取得費 + 譲渡費用)
取得費とは、亡くなった方がその不動産を購入したときの代金や、購入時にかかった費用などを引き継いだものです。
そのため、亡くなった方が昔に購入した実家は、購入当時の価格が現在の売却価格と比べて低くなっていることがあります。
また、購入時の契約書などが見つからず、取得費が分からないケースもあります。
取得費が低い、または分からない場合には、譲渡所得が大きくなり、売却時の税負担も大きくなる可能性があります。
さらに、相続の際に相続税を納めていると、「相続のときにも税金を払い、売却するときにも税金を払うのか」と感じる方もいらっしゃるでしょう。
こうした負担を和らげるために設けられているのが、取得費加算の特例です。
② 取得費加算の特例とは?仕組みと計算方法
取得費加算の特例とは、相続税が課税された人が、相続した財産を一定期間内に売却した場合に、納めた相続税のうち一定額を、売却した財産の取得費に加算できる制度です。
取得費が増えれば、その分だけ譲渡所得が少なくなり、結果として売却時の税負担を軽減できる可能性があります。
取得費に加算できる金額は、売却した財産の相続税評価額や、その人の相続税額などをもとに計算します。
計算の基本的な考え方は、次のとおりです。
取得費に加算する相続税額 = その人の相続税額 × 売却した財産の相続税評価額 ÷ 計算上の取得財産の価額の合計
※実際の計算では、相続時精算課税の適用財産や、相続税の課税価格に加算される生前贈与なども関係します。個別の状況によって計算が異なるため、上記は仕組みを理解するための簡略化した説明です。
イメージをつかむために、単純化した例を見てみましょう。
相続税額が600万円、計算上の取得財産の価額の合計が1億円で、そのうち売却した実家の相続税評価額が3,000万円の場合
600万円 × 3,000万円 ÷ 1億円 = 180万円
この場合、取得費に180万円を加算できる計算になります。
取得費が180万円増えることで、譲渡所得はその分少なくなります。
ただし、取得費に加算できる金額は、取得費加算の特例を適用する前の譲渡益が上限です。譲渡益を超えて取得費に加算することはできません。
このように、相続税のうち売却した財産に対応する一定額を取得費に加えることで、売却時の税負担を軽減できる仕組みです。
③ 取得費加算の特例を使える期間と主な条件
取得費加算の特例を利用するには、次の3つの条件を満たす必要があります。
1.相続や遺贈によって財産を取得した人であること
2.その財産を取得した人に相続税が課税されていること
3.定められた期間内に、相続した財産を売却していること
特に気をつけたいのが、3つ目の売却期限です。
売却期限は、原則として、相続開始の日の翌日から、相続税の申告期限の翌日以後3年を経過する日までです。
相続税の申告期限は、原則として相続開始を知った日の翌日から10か月以内です。
そのため、実務上は「相続開始から約3年10か月以内」が一つの目安になります。
ただし、正確な期限は相続開始日や申告期限によって決まるため、個別に確認することが大切です。
この特例を利用する際には、次の点にも注意しましょう。
・相続税が課税されていない場合は使えません:相続財産が基礎控除の範囲内で相続税がかからなかった場合などは、対象になりません。また、相続税の申告で各種控除を適用した結果、本人の相続税額がない場合も、適用できるか確認が必要です。
・他の相続人が納めた相続税を使うことはできません:取得費に加算する金額は、原則として売却する本人の相続税額などをもとに計算します。
・確定申告が必要です:特例を利用するには、売却した翌年に確定申告を行い、必要な計算明細書などを添付する必要があります。
・不動産以外の財産も対象になる場合があります:土地や建物だけでなく、相続した株式などの売却にも適用できる場合があります。ただし、株式等の譲渡であっても、事業所得や雑所得に該当するものは対象外です。
また、取得費に加算できる相続税額は、売却した財産の評価額などをもとに計算されます。そのため、相続した財産の中で、売却する不動産が占める割合などによって、加算できる金額も変わります。
なお、代償分割(52回目の記事)や、複数の不動産を相続したケース、生前贈与が関係するケースなどでは、計算が複雑になることがあります。
正確な金額を知りたい場合は、税理士に確認することをおすすめします。
④ 空き家の3,000万円特別控除との関係は?どちらを選ぶべき?
相続した実家を売却する場合、取得費加算の特例のほかに、もう一つ検討したい制度があります。
それが「空き家の3,000万円特別控除」です(17回目の記事で詳しくご紹介しています)。
この制度は、一定の要件を満たす相続した空き家を売却した場合に、譲渡所得から最高3,000万円を控除できる特例です。
ただし、取得費加算の特例と、空き家の3,000万円特別控除は併用できません。どちらか一方を選ぶことになります。
それぞれの違いを整理してみましょう。
比較項目 取得費加算の特例 空き家の3,000万円特別控除
主な対象 相続税が課税された人が相続財産を売却する場合 一定の要件を満たす相続した空き家を売却する場合
相続税の有無 売却する本人に相続税が課税されている必要がある 相続税の有無は問われない
税金の軽減方法 相続税のうち一定額を取得費に加算する 譲渡所得から最高3,000万円を控除する
売却期限 相続開始の日の翌日から、相続税の申告期限の 相続開始から3年を経過する日の属する年の12月31日まで
翌日以後3年を経過する日まで
主な要件 相続税が課税されていること、期限内の売却など 昭和56年5月31日以前に建築された家屋であること、被相続人の居住状況な
ど、細かな要件がある
制度の期限 現行制度に定められた売却期限による 2027年12月31日まで
※空き家の3,000万円特別控除は、2024年1月1日以降の譲渡で、相続人が3人以上の場合、控除額の上限が1人当たり2,000万円となります。
どちらが有利になるかは、実家の築年数や被相続人の居住状況、相続税額、売却価格、取得費などによって異なります。
空き家の3,000万円特別控除は、譲渡所得から大きな金額を控除できる可能性がありますが、建物の築年数や被相続人の居住状況など、適用要件が細かく定められています。
一方、取得費加算の特例は、本人に相続税が課税されていることや、売却期限などが重要になります。
どちらが有利かは、実際の売却価格や取得費などをもとに、それぞれの特例を適用した場合の税額を試算して比較することが大切です。
実家の売却を考え始めたら、次のことを確認しておきましょう。
・相続税の申告期限と売却期限:期限を過ぎると取得費加算の特例を利用できなくなるため、早めに確認しておきましょう(47回目の記事もご参照ください)。
・ご自身に相続税が課税されているか:相続税の申告書などで確認しましょう。
・空き家の3,000万円特別控除の要件を満たせるか:建築時期や被相続人の居住状況などを確認しましょう。
・両方の特例を試算して比較する:税理士に相談し、どちらが有利になるか確認することをおすすめします。
また、遺産分割や相続登記に時間がかかると、売却までの準備が遅れてしまうことがあります。
特例にはそれぞれ期限があるため、実家の売却を考えている場合は、早めに動き出すことが大切です。
なお、相続税の納税資金を売却代金で用意することを検討している場合は、売却までに時間がかかる可能性もあります。納税期限に間に合うよう、早めに準備を進めましょう(48回目の記事もご参照ください)。
取得費加算の特例は、相続税を納めた方が相続した不動産などを売却するときに、税負担を軽減できる可能性のある制度です。
ただし、利用できる期間が決まっており、計算方法も少し複雑です。
相続した実家の売却を考えている方は、まず「相続税の申告期限」と「売却期限」を確認してみてください。
大切な実家を納得のいく形で整理するためにも、税金の制度を早めに知り、必要に応じて税理士や不動産会社などの専門家に相談しながら進めていきましょう。
FREE ASSESSMENT