
管理不全空き家とは?空き家法の改正で固定資産税が上がる可能性と対策を解説
「空き家の法律が変わって、固定資産税が上がるようになったらしい」
こんな話を耳にして、実家のことが気になった方も多いのではないでしょうか。
2回目の記事では、空き家を放置するリスクとして「特定空家等」についてお話ししました。実は、その後の法改正によって、特定空家等になる前の段階から、行政が対応できるようになっています。
今回は、2023年12月に施行された改正空家法で新設された「管理不全空家等」について、特定空家等との違いや固定資産税への影響、指定される前にできる対策を整理してみたいと思います。
① 空き家法が改正された背景
全国の空き家は、年々増え続けています。
総務省の「令和5年住宅・土地統計調査」によると、2023年の全国の空き家は約900万戸と、過去最多になりました。そのうち、賃貸用・売却用や別荘などを除いた、長期間使用されていない空き家も約386万戸に上っています。
特に問題となっているのが、売却や賃貸などの活用予定がなく、そのまま放置されている空き家です。
放置された空き家は、建物の劣化や倒壊、草木の繁茂、害虫の発生、不審者の侵入、火災のリスクなど、周辺の生活環境に悪影響を及ぼすことがあります。
そこで、2015年に全面施行された「空家等対策の推進に関する特別措置法(空家法)」が見直され、2023年12月13日に改正法が施行されました。
この改正の大きなポイントは、次の3つです。
・所有者の責務の強化:空き家の所有者には、適切に管理する努力義務に加え、国や自治体が行う空き家対策に協力する努力義務も設けられました。
・「管理不全空家等」の新設:放置すれば特定空家等になるおそれがある空き家に対しても、行政が早い段階で指導・勧告できるようになりました。
・空き家の活用促進:空き家を活用しやすくするため、活用促進区域の指定や、空き家の活用を支援する団体の指定などの制度が整えられました。
この改正によって、空き家が深刻な状態になる前から、所有者に適切な管理を促す仕組みが強化されたのです。
② 管理不全空き家と特定空き家の違い
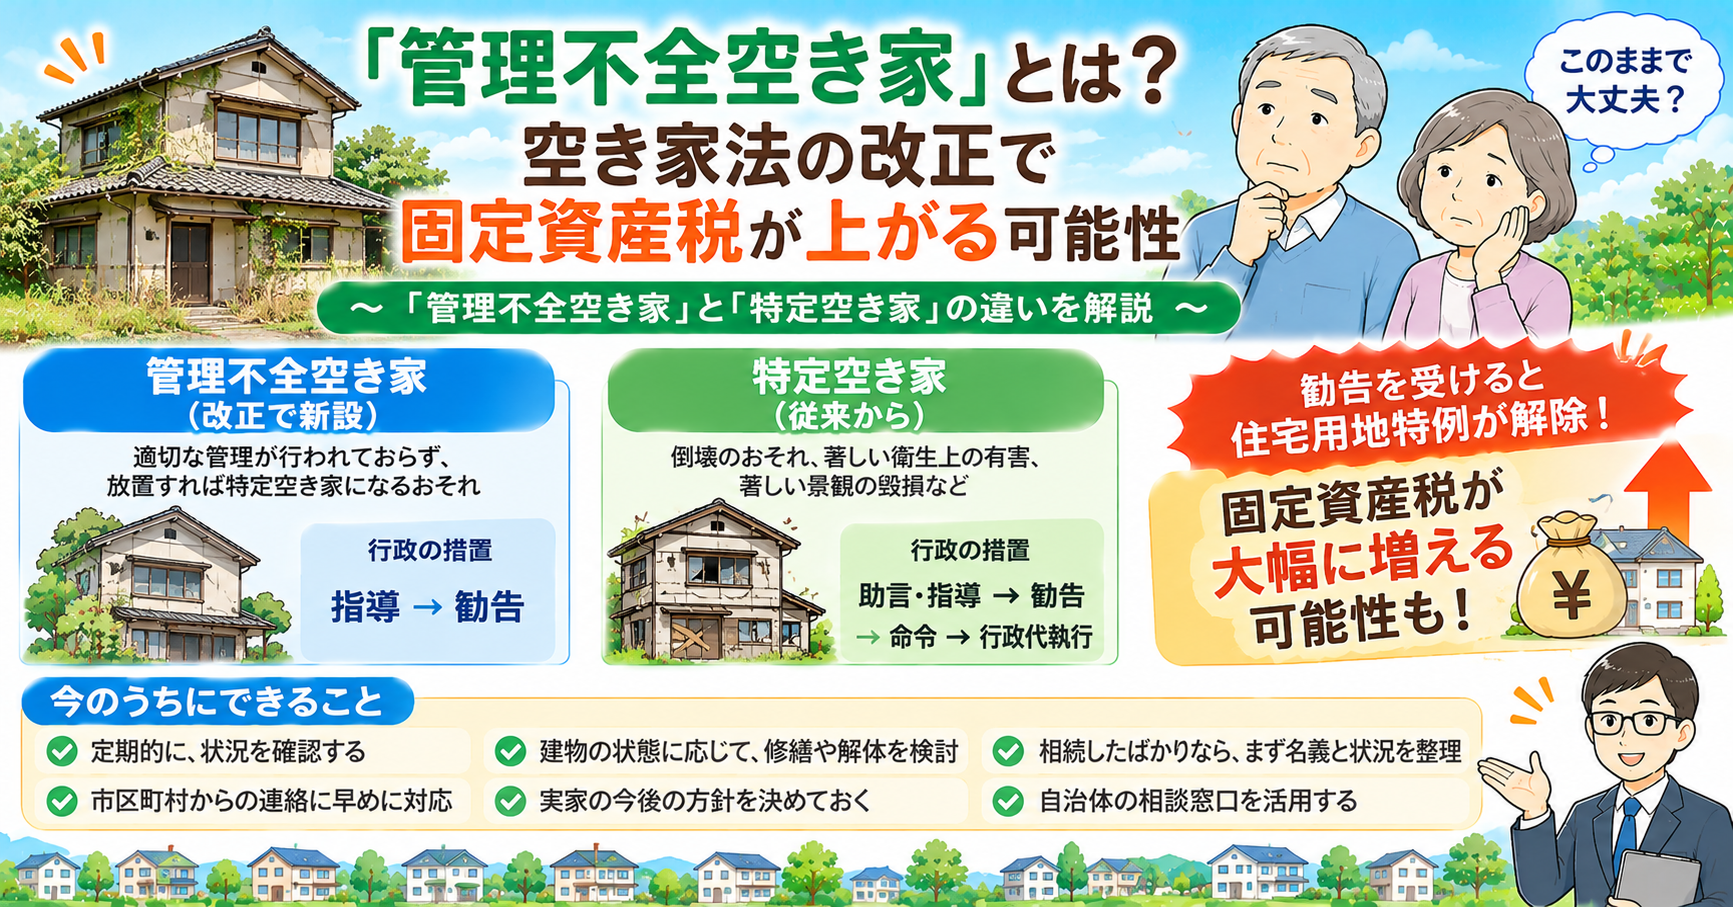
改正後の空家法では、管理が不十分な空き家について、大きく「管理不全空家等」と「特定空家等」の2つの区分が設けられています。
法律上の正式名称は「管理不全空家等」「特定空家等」です。ここでは、分かりやすさを考えて「管理不全空き家」「特定空き家」とも表記します。
項目 管理不全空家等 特定空家等
状態のイメージ 適切な管理が行われておらず、放置すれば特定空家等になるおそれがある状態 倒壊のおそれや衛生上の問題など、周辺に深刻な悪影響を及ぼす状態
行政の対応 指導 → 勧告 助言・指導 → 勧告 → 命令 → 行政代執行
固定資産税への影響 勧告を受けると、住宅用地特例の対象から除外される 勧告を受けると、住宅用地特例の対象から除外される
つまり、以前は特定空家等に該当するような深刻な状態になってから行政の対応が進むことがありましたが、法改正によって、特定空家等になる前の段階でも、勧告を受けると固定資産税の優遇措置が受けられなくなる仕組みになりました。
では、どのような状態が管理不全空家等と判断されるのでしょうか。
国のガイドラインなどを参考に、一般的には次のような状態が判断材料になることがあります。
・屋根材や外壁の一部が破損したり、剥がれたりしている
・窓ガラスが割れているなど、建物が適切に維持されていない
・雑草や樹木が繁茂し、敷地外にはみ出している
・ゴミが放置され、害虫や害獣が発生している
・擁壁(がけや土留め)などに劣化が見られる
ただし、これらはあくまで判断材料となる状態の例です。該当する状態が一つでもあれば、必ず管理不全空家等に指定されるわけではありません。
実際には、国のガイドラインなどを踏まえ、建物や敷地の状態、周辺への影響などを確認したうえで、市区町村が個別に判断します。
③ 管理不全空き家に指定されると固定資産税はどうなる?
住宅が建っている土地には、固定資産税などの負担を軽くする「住宅用地特例」という制度があります。
例えば、200㎡以下の小規模住宅用地の場合、固定資産税の課税標準額は、通常の6分の1に軽減されています。
ところが、管理不全空家等または特定空家等として、市区町村長から「勧告」を受けると、その敷地は住宅用地特例の対象から除外されます。
その結果、土地の固定資産税や都市計画税の負担が増える可能性があります。
「固定資産税が6倍になる」といった話を聞くことがありますが、実際に税額がそのまま6倍になるわけではありません。
住宅用地特例によって軽減されていた課税標準額が通常の扱いに戻るため、土地の評価額や負担調整措置などによって、実際の税額の増え方は異なります。
ただし、これまでより税負担が大きくなる可能性があるため、注意が必要です。
ここで、押さえておきたいポイントがあります。
・指導の段階では、原則として住宅用地特例は解除されません:特例の対象から除外されるのは、市区町村長から勧告を受けた場合です。
・勧告後に改善すれば、特例の適用が見直される場合があります:必要な措置を行い、勧告が撤回されるなど、状況が変われば税の扱いも変わる可能性があります。
・特定空家等には、さらに命令や行政代執行があります:命令に違反した場合は、50万円以下の過料の対象となることがあります。また、行政代執行によって建物の解体などが行われた場合、その費用は所有者等に請求されます。
なお、住宅用地特例が解除される時期は、固定資産税の賦課期日である1月1日時点の状況などによって決まります。勧告を受けた場合は、自治体や税務担当窓口に、いつから税額に影響するのか確認しておきましょう。
④ 管理不全空き家に指定される前にできること
「放置していたら、いつの間にか勧告を受けていた」ということのないように、日頃から空き家の状態を確認しておくことが大切です。
具体的には、次のような対応をおすすめします。
1. 定期的に空き家の状況を確認する
月に一度、あるいは数か月に一度でも、建物と敷地の状態を確認しましょう。
屋根や外壁、窓の状態、庭の草木、ゴミの有無、近隣への影響などをチェックします。
遠方にお住まいの場合は、自分で定期的に確認することが難しいため、空き家管理サービスを利用するのも選択肢の一つです(20回目の記事をご参照ください)。
2. 市区町村から連絡が来たら、早めに対応する
空き家に関する助言や指導の通知が届いたときは、放置せず、早めに自治体の担当窓口へ相談しましょう。
指導を受けた段階で必要な改善を行えば、勧告に進むことを防げる可能性があります。
通知の内容が分からない場合も、そのままにせず、どの部分を改善する必要があるのか確認することが大切です。
3. 建物の状態に応じて、修繕や解体を検討する
老朽化が進んでいる場合は、屋根や外壁の修繕、庭木の剪定、建物の解体なども選択肢になります。
ただし、建物を解体して更地にすると、原則として住宅用地特例が適用されなくなるため、固定資産税が上がることがあります。
解体するかどうかは、建物の状態だけでなく、土地の売却や活用の予定、税負担なども含めて検討しましょう(27回目の記事で詳しくご紹介しています)。
4. 実家の今後の方針を決めておく
空き家を管理し続けるのか、売却するのか、賃貸に出すのか、解体するのか。
今後の方針を決めておくことも大切です。
管理を続けることが難しい場合は、売却などを検討する時期にきているのかもしれません。
売却を考える場合は、まず不動産会社に査定を依頼し、現在の価値を把握することから始めてみるのも一つの方法です(28回目の記事をご参照ください)。
5. 相続した実家なら、名義や管理する人を整理する
相続した実家の場合は、相続登記(不動産の名義変更)を進め、誰が所有者なのかを明確にしておきましょう。
相続登記は、原則として不動産を相続したことを知った日から3年以内に行う必要があります。
また、相続人が複数いる場合は、誰が空き家の管理を担当するのか、自治体からの連絡を誰が受けるのかなども、家族間で話し合っておくと安心です(3回目の記事をご参照ください)。
6. 自治体の相談窓口を活用する
多くの自治体には、空き家に関する相談窓口があります。
管理方法や活用方法、補助金制度などについて相談できる場合もあります。
「自分の空き家が管理不全空家等に該当するのか分からない」「どこから手を付ければよいか分からない」という場合も、まずは空き家が所在する自治体の窓口に相談してみましょう。
まとめ
空き家の問題は、「いつか対応しよう」と思っているうちに、建物の劣化や庭木の繁茂など、状況が悪化してしまうことがあります。
2023年12月に施行された改正空家法では、「管理不全空家等」という新しい区分が設けられ、特定空家等になる前の段階から、行政が所有者に改善を求められるようになりました。
特に注意したいのは、管理不全空家等でも、市区町村長から勧告を受けると、固定資産税の住宅用地特例が解除される可能性があるという点です。
大切なのは、問題が大きくなる前に、空き家の状態を確認し、今後どうするのかを考えておくことです。
自分で管理を続けることが難しい場合は、売却や活用も含めて、早めに専門家へ相談してみてはいかがでしょうか。
実家や相続した空き家について、管理・売却・今後の活用方法などでお悩みの方は、一人で抱え込まず、まずは相談できる窓口を探すことから始めてみましょう。
こんな話を耳にして、実家のことが気になった方も多いのではないでしょうか。
2回目の記事では、空き家を放置するリスクとして「特定空家等」についてお話ししました。実は、その後の法改正によって、特定空家等になる前の段階から、行政が対応できるようになっています。
今回は、2023年12月に施行された改正空家法で新設された「管理不全空家等」について、特定空家等との違いや固定資産税への影響、指定される前にできる対策を整理してみたいと思います。
① 空き家法が改正された背景
全国の空き家は、年々増え続けています。
総務省の「令和5年住宅・土地統計調査」によると、2023年の全国の空き家は約900万戸と、過去最多になりました。そのうち、賃貸用・売却用や別荘などを除いた、長期間使用されていない空き家も約386万戸に上っています。
特に問題となっているのが、売却や賃貸などの活用予定がなく、そのまま放置されている空き家です。
放置された空き家は、建物の劣化や倒壊、草木の繁茂、害虫の発生、不審者の侵入、火災のリスクなど、周辺の生活環境に悪影響を及ぼすことがあります。
そこで、2015年に全面施行された「空家等対策の推進に関する特別措置法(空家法)」が見直され、2023年12月13日に改正法が施行されました。
この改正の大きなポイントは、次の3つです。
・所有者の責務の強化:空き家の所有者には、適切に管理する努力義務に加え、国や自治体が行う空き家対策に協力する努力義務も設けられました。
・「管理不全空家等」の新設:放置すれば特定空家等になるおそれがある空き家に対しても、行政が早い段階で指導・勧告できるようになりました。
・空き家の活用促進:空き家を活用しやすくするため、活用促進区域の指定や、空き家の活用を支援する団体の指定などの制度が整えられました。
この改正によって、空き家が深刻な状態になる前から、所有者に適切な管理を促す仕組みが強化されたのです。
② 管理不全空き家と特定空き家の違い
改正後の空家法では、管理が不十分な空き家について、大きく「管理不全空家等」と「特定空家等」の2つの区分が設けられています。
法律上の正式名称は「管理不全空家等」「特定空家等」です。ここでは、分かりやすさを考えて「管理不全空き家」「特定空き家」とも表記します。
項目 管理不全空家等 特定空家等
状態のイメージ 適切な管理が行われておらず、放置すれば特定空家等になるおそれがある状態 倒壊のおそれや衛生上の問題など、周辺に深刻な悪影響を及ぼす状態
行政の対応 指導 → 勧告 助言・指導 → 勧告 → 命令 → 行政代執行
固定資産税への影響 勧告を受けると、住宅用地特例の対象から除外される 勧告を受けると、住宅用地特例の対象から除外される
つまり、以前は特定空家等に該当するような深刻な状態になってから行政の対応が進むことがありましたが、法改正によって、特定空家等になる前の段階でも、勧告を受けると固定資産税の優遇措置が受けられなくなる仕組みになりました。
では、どのような状態が管理不全空家等と判断されるのでしょうか。
国のガイドラインなどを参考に、一般的には次のような状態が判断材料になることがあります。
・屋根材や外壁の一部が破損したり、剥がれたりしている
・窓ガラスが割れているなど、建物が適切に維持されていない
・雑草や樹木が繁茂し、敷地外にはみ出している
・ゴミが放置され、害虫や害獣が発生している
・擁壁(がけや土留め)などに劣化が見られる
ただし、これらはあくまで判断材料となる状態の例です。該当する状態が一つでもあれば、必ず管理不全空家等に指定されるわけではありません。
実際には、国のガイドラインなどを踏まえ、建物や敷地の状態、周辺への影響などを確認したうえで、市区町村が個別に判断します。
③ 管理不全空き家に指定されると固定資産税はどうなる?
住宅が建っている土地には、固定資産税などの負担を軽くする「住宅用地特例」という制度があります。
例えば、200㎡以下の小規模住宅用地の場合、固定資産税の課税標準額は、通常の6分の1に軽減されています。
ところが、管理不全空家等または特定空家等として、市区町村長から「勧告」を受けると、その敷地は住宅用地特例の対象から除外されます。
その結果、土地の固定資産税や都市計画税の負担が増える可能性があります。
「固定資産税が6倍になる」といった話を聞くことがありますが、実際に税額がそのまま6倍になるわけではありません。
住宅用地特例によって軽減されていた課税標準額が通常の扱いに戻るため、土地の評価額や負担調整措置などによって、実際の税額の増え方は異なります。
ただし、これまでより税負担が大きくなる可能性があるため、注意が必要です。
ここで、押さえておきたいポイントがあります。
・指導の段階では、原則として住宅用地特例は解除されません:特例の対象から除外されるのは、市区町村長から勧告を受けた場合です。
・勧告後に改善すれば、特例の適用が見直される場合があります:必要な措置を行い、勧告が撤回されるなど、状況が変われば税の扱いも変わる可能性があります。
・特定空家等には、さらに命令や行政代執行があります:命令に違反した場合は、50万円以下の過料の対象となることがあります。また、行政代執行によって建物の解体などが行われた場合、その費用は所有者等に請求されます。
なお、住宅用地特例が解除される時期は、固定資産税の賦課期日である1月1日時点の状況などによって決まります。勧告を受けた場合は、自治体や税務担当窓口に、いつから税額に影響するのか確認しておきましょう。
④ 管理不全空き家に指定される前にできること
「放置していたら、いつの間にか勧告を受けていた」ということのないように、日頃から空き家の状態を確認しておくことが大切です。
具体的には、次のような対応をおすすめします。
1. 定期的に空き家の状況を確認する
月に一度、あるいは数か月に一度でも、建物と敷地の状態を確認しましょう。
屋根や外壁、窓の状態、庭の草木、ゴミの有無、近隣への影響などをチェックします。
遠方にお住まいの場合は、自分で定期的に確認することが難しいため、空き家管理サービスを利用するのも選択肢の一つです(20回目の記事をご参照ください)。
2. 市区町村から連絡が来たら、早めに対応する
空き家に関する助言や指導の通知が届いたときは、放置せず、早めに自治体の担当窓口へ相談しましょう。
指導を受けた段階で必要な改善を行えば、勧告に進むことを防げる可能性があります。
通知の内容が分からない場合も、そのままにせず、どの部分を改善する必要があるのか確認することが大切です。
3. 建物の状態に応じて、修繕や解体を検討する
老朽化が進んでいる場合は、屋根や外壁の修繕、庭木の剪定、建物の解体なども選択肢になります。
ただし、建物を解体して更地にすると、原則として住宅用地特例が適用されなくなるため、固定資産税が上がることがあります。
解体するかどうかは、建物の状態だけでなく、土地の売却や活用の予定、税負担なども含めて検討しましょう(27回目の記事で詳しくご紹介しています)。
4. 実家の今後の方針を決めておく
空き家を管理し続けるのか、売却するのか、賃貸に出すのか、解体するのか。
今後の方針を決めておくことも大切です。
管理を続けることが難しい場合は、売却などを検討する時期にきているのかもしれません。
売却を考える場合は、まず不動産会社に査定を依頼し、現在の価値を把握することから始めてみるのも一つの方法です(28回目の記事をご参照ください)。
5. 相続した実家なら、名義や管理する人を整理する
相続した実家の場合は、相続登記(不動産の名義変更)を進め、誰が所有者なのかを明確にしておきましょう。
相続登記は、原則として不動産を相続したことを知った日から3年以内に行う必要があります。
また、相続人が複数いる場合は、誰が空き家の管理を担当するのか、自治体からの連絡を誰が受けるのかなども、家族間で話し合っておくと安心です(3回目の記事をご参照ください)。
6. 自治体の相談窓口を活用する
多くの自治体には、空き家に関する相談窓口があります。
管理方法や活用方法、補助金制度などについて相談できる場合もあります。
「自分の空き家が管理不全空家等に該当するのか分からない」「どこから手を付ければよいか分からない」という場合も、まずは空き家が所在する自治体の窓口に相談してみましょう。
まとめ
空き家の問題は、「いつか対応しよう」と思っているうちに、建物の劣化や庭木の繁茂など、状況が悪化してしまうことがあります。
2023年12月に施行された改正空家法では、「管理不全空家等」という新しい区分が設けられ、特定空家等になる前の段階から、行政が所有者に改善を求められるようになりました。
特に注意したいのは、管理不全空家等でも、市区町村長から勧告を受けると、固定資産税の住宅用地特例が解除される可能性があるという点です。
大切なのは、問題が大きくなる前に、空き家の状態を確認し、今後どうするのかを考えておくことです。
自分で管理を続けることが難しい場合は、売却や活用も含めて、早めに専門家へ相談してみてはいかがでしょうか。
実家や相続した空き家について、管理・売却・今後の活用方法などでお悩みの方は、一人で抱え込まず、まずは相談できる窓口を探すことから始めてみましょう。
FREE ASSESSMENT