
文: 平澤悟
実家を売ったら、手元にいくら残る?売却にかかる費用と税金の内訳
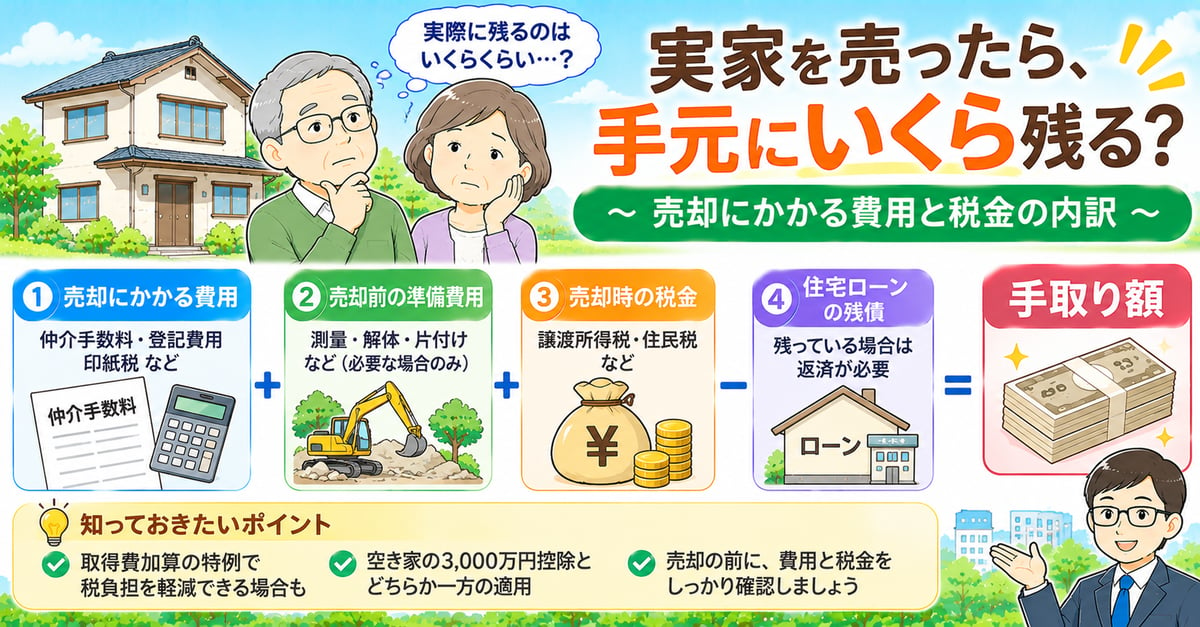
「実家は、3,000万円くらいで売れそうだと言われた。でも、実際に手元に残るのは、いくらくらいなのだろう」
実家の売却を考え始めた方から、よくいただくご質問です。
不動産の売却では、売れた金額が、そのまま手元に残るわけではありません。 仲介手数料や登記の費用、税金など、さまざまな費用がかかります。
これを知らないまま売却を進めると、「思ったより手取りが少なかった」ということにもなりかねません。
今回は、実家を売却するときにかかる費用と税金、手取り額の考え方を整理してみたいと思います。
① 売却価格と「手取り額」は違う
手取り額は、大まかに次のように考えます。
手取り額 = 売却価格 − 売却にかかる費用 − 住宅ローンの残債 − 売却に伴う税金
ただし、実際の手取り額は、相続登記や測量、解体などの費用が必要かどうか、利用できる税金の特例があるかどうかによって変わります。
売却にかかる費用や税金は、大きく次の3つに分けて考えると整理しやすくなります。
1.売却時にかかる費用:仲介手数料、印紙税、登記費用など
2.売却前の準備にかかる費用:相続登記、測量、解体、片付けなど
3.売却後にかかる税金:譲渡所得税など
それぞれ見ていきましょう。
② 実家の売却時にかかる主な費用
仲介手数料
不動産会社に仲介を依頼して売却が成立したときに支払う成功報酬です。法律で、受け取れる報酬の上限額が決まっています。
売買価格が400万円を超える場合、一般的な上限額の計算式は次のとおりです。
仲介手数料の上限額 = 売買価格 × 3% + 6万円 + 消費税
例えば、3,000万円で売れた場合、仲介手数料の上限は**105万6,000円(税込)**です。
この金額は、あくまで上限です。必ずこの金額を支払うという意味ではありません。
なお、2024年7月1日から、売買価格が800万円以下の宅地・建物については、通常の計算方法による上限を超えて、30万円+消費税(税込33万円)を上限として仲介手数料を受け取れる特例が設けられています。
ただし、これは自動的に適用されるものではありません。対象となる物件の媒介を依頼する際には、不動産会社から説明を受け、報酬額について合意する必要があります。
また、不動産会社に直接買い取ってもらう「買取」の場合は、通常、仲介手数料はかかりません(18回目の記事もご参照ください)。
登記にかかる費用
実家の売却では、相続登記や住所変更登記、抵当権抹消登記などが必要になる場合があります。
・相続登記:相続した実家の名義が亡くなった方のままの場合に必要です。登録免許税は、原則として不動産の固定資産税評価額の0.4%です。司法書士に依頼する場合は、別途報酬がかかります(3回目・8回目の記事をご参照ください)。
・住所変更登記:登記簿上の住所と現在の住所が異なる場合に必要になることがあります。登録免許税は、原則として不動産1個につき1,000円です。司法書士に依頼する場合は、別途報酬がかかります。
・抵当権抹消登記:住宅ローンが残っている場合、通常はローンを完済して抵当権を抹消します。登録免許税は、不動産1個につき1,000円です。司法書士に依頼する場合は、別途報酬がかかります。
なお、2026年4月から、住所や氏名の変更登記も義務化されています。売却時に登記簿上の住所と現在の住所が異なる場合は、住所変更登記が必要になることがあるため、早めに確認しておきましょう。
印紙税
不動産売買契約書にかかる税金です。契約書に記載された売買金額によって税額が異なります。
例えば、3,000万円の不動産売買契約書では、現在の軽減措置が適用される場合、印紙税は1万円です。
不動産売買契約書の印紙税の軽減措置は、2027年3月31日までに作成される契約書が対象です。契約時には、最新の税額を不動産会社などに確認しましょう。
売却前の準備にかかる費用(必要な場合のみ)
実家の状態や売却方法によっては、次のような費用がかかることがあります。
・測量費用:境界が不明確な場合の境界確定測量(38回目の記事)
・解体費用:建物を壊して更地で売る場合(27回目の記事)
・片付け・残置物の処分費用:実家の荷物を整理する場合(37回目の記事)
・ハウスクリーニング・修繕費:売却条件によって必要になる場合
これらは、実家の状態や売却方法によって、かかる場合とかからない場合があります。
固定資産税の精算
固定資産税は、毎年1月1日時点の所有者に課税されます。
不動産を売却した年の固定資産税については、引渡日などを基準に、売主と買主の間で日割り精算するのが一般的です。ただし、これは売買契約に基づく精算であり、精算方法や起算日は契約内容によって異なります。
住宅ローンの残債
住宅ローンが残っている場合は、売却代金などでローンを完済し、抵当権を抹消する必要があります(39回目の記事をご参照ください)。
売却代金だけでローンを完済できるか、事前に金融機関へ残高を確認しておきましょう。
③ 実家を売却したときにかかる税金
実家を売却して利益が出た場合には、譲渡所得税がかかることがあります。
譲渡所得税は、所得税・復興特別所得税・住民税を合わせたものです。
譲渡所得の基本的な計算式は、次のとおりです(17回目の記事でもご紹介しています)。
譲渡所得 = 売却価格 −(取得費 + 譲渡費用)− 特別控除
取得費には、亡くなった方が不動産を購入したときの代金や購入時の費用などが含まれます。建物については、所有期間中の減価償却費相当額を差し引いて計算します。
譲渡費用は、仲介手数料や売買契約書の印紙代、売却のために行った測量費や建物の取壊し費用など、不動産を売るために直接かかった費用です。
譲渡所得税の税率
税率は、売却した年の1月1日時点での所有期間によって、次のように分かれます。
・所有期間が5年を超える場合(長期譲渡所得):合計約20.315%
・所有期間が5年以下の場合(短期譲渡所得):合計約39.63%
相続した不動産は、原則として、亡くなった方が取得した時期を引き継いで所有期間を判定します。そのため、相続した実家は長期譲渡所得に該当するケースが多くあります。
ただし、税率の判定は「売却した年の1月1日時点」で行うため、売却日だけで判断しないように注意しましょう。
税負担を軽くできる特例
条件によっては、税負担を軽くできる特例を利用できる場合があります。
・空き家の3,000万円特別控除(17回目の記事)
・取得費加算の特例(53回目の記事)
この2つは、同じ譲渡について併用できず、どちらか一方を選ぶことになります。
どちらが有利になるかは、実家の築年数や被相続人の居住状況、相続税額、売却価格、取得費などによって異なります。税理士などに相談し、適用できる特例と税額を比較することをおすすめします。
税金を払う時期にも注意が必要
譲渡所得税は、原則として売却した年の翌年に確定申告を行い、納税します。
売却代金を受け取った時点では、まだ税金を納めていない場合があります。売却後に税金を支払えるよう、税額の見込みを確認し、必要な金額を取り置いておくことが大切です。
④ 実家を売却したときの手取り額を確認する方法
手取り額を具体的につかむには、次のような手順がおすすめです。
ステップ1:査定を受けて、売却価格の見込みを知る
まずは、実家がいくらくらいで売れそうか、不動産会社に査定を依頼してみましょう(28回目の記事をご参照ください)。
査定価格は、必ずその金額で売れることを保証するものではありません。売却価格の目安として確認しましょう。
ステップ2:必要な費用を洗い出す
仲介手数料、登記費用、測量・解体・片付けなど、実家の状況に応じて必要になりそうな費用をリストアップします。
ステップ3:住宅ローンの残債を確認する
住宅ローンが残っている場合は、金融機関に残高を確認します。売却代金で完済できるかどうかも確認しておきましょう。
ステップ4:税金の見込みを確認する
購入時の契約書など、取得費が分かる資料を探しておきましょう。
利用できる特例があるかどうかも含めて、税理士などに税額の見込みを相談すると安心です。
ステップ5:仲介と買取の違いも比較する
仲介と買取では、売却価格や費用、売却までの期間が異なります。
仲介は、より高い価格で売れる可能性がある一方、仲介手数料がかかり、売却までに時間がかかる場合があります。
買取は、仲介に比べて売却価格が低くなる傾向がある一方、仲介手数料がかからず、短期間で売却できる場合があります。
どちらが手取り額で有利になるかは、実家の状態や売却条件によって異なります。売却価格だけでなく、費用や税金、売却までの期間も含めて比較しましょう。
不動産会社に相談すると、売却にかかる費用やローンの残債を踏まえた手取り額の目安を試算してもらえることがあります。遠慮なく確認してみるとよいでしょう。
「売れる金額」と「手元に残る金額」は違います。
あらかじめ売却にかかる費用や税金を把握しておくことが、納得のいく売却につながります。
まずは、実家の売却にかかる費用と税金の全体像を整理し、必要に応じて不動産会社や税理士などの専門家に相談してみてはいかがでしょうか。
実家の売却を考え始めた方から、よくいただくご質問です。
不動産の売却では、売れた金額が、そのまま手元に残るわけではありません。 仲介手数料や登記の費用、税金など、さまざまな費用がかかります。
これを知らないまま売却を進めると、「思ったより手取りが少なかった」ということにもなりかねません。
今回は、実家を売却するときにかかる費用と税金、手取り額の考え方を整理してみたいと思います。
① 売却価格と「手取り額」は違う
手取り額は、大まかに次のように考えます。
手取り額 = 売却価格 − 売却にかかる費用 − 住宅ローンの残債 − 売却に伴う税金
ただし、実際の手取り額は、相続登記や測量、解体などの費用が必要かどうか、利用できる税金の特例があるかどうかによって変わります。
売却にかかる費用や税金は、大きく次の3つに分けて考えると整理しやすくなります。
1.売却時にかかる費用:仲介手数料、印紙税、登記費用など
2.売却前の準備にかかる費用:相続登記、測量、解体、片付けなど
3.売却後にかかる税金:譲渡所得税など
それぞれ見ていきましょう。
② 実家の売却時にかかる主な費用
仲介手数料
不動産会社に仲介を依頼して売却が成立したときに支払う成功報酬です。法律で、受け取れる報酬の上限額が決まっています。
売買価格が400万円を超える場合、一般的な上限額の計算式は次のとおりです。
仲介手数料の上限額 = 売買価格 × 3% + 6万円 + 消費税
例えば、3,000万円で売れた場合、仲介手数料の上限は**105万6,000円(税込)**です。
この金額は、あくまで上限です。必ずこの金額を支払うという意味ではありません。
なお、2024年7月1日から、売買価格が800万円以下の宅地・建物については、通常の計算方法による上限を超えて、30万円+消費税(税込33万円)を上限として仲介手数料を受け取れる特例が設けられています。
ただし、これは自動的に適用されるものではありません。対象となる物件の媒介を依頼する際には、不動産会社から説明を受け、報酬額について合意する必要があります。
また、不動産会社に直接買い取ってもらう「買取」の場合は、通常、仲介手数料はかかりません(18回目の記事もご参照ください)。
登記にかかる費用
実家の売却では、相続登記や住所変更登記、抵当権抹消登記などが必要になる場合があります。
・相続登記:相続した実家の名義が亡くなった方のままの場合に必要です。登録免許税は、原則として不動産の固定資産税評価額の0.4%です。司法書士に依頼する場合は、別途報酬がかかります(3回目・8回目の記事をご参照ください)。
・住所変更登記:登記簿上の住所と現在の住所が異なる場合に必要になることがあります。登録免許税は、原則として不動産1個につき1,000円です。司法書士に依頼する場合は、別途報酬がかかります。
・抵当権抹消登記:住宅ローンが残っている場合、通常はローンを完済して抵当権を抹消します。登録免許税は、不動産1個につき1,000円です。司法書士に依頼する場合は、別途報酬がかかります。
なお、2026年4月から、住所や氏名の変更登記も義務化されています。売却時に登記簿上の住所と現在の住所が異なる場合は、住所変更登記が必要になることがあるため、早めに確認しておきましょう。
印紙税
不動産売買契約書にかかる税金です。契約書に記載された売買金額によって税額が異なります。
例えば、3,000万円の不動産売買契約書では、現在の軽減措置が適用される場合、印紙税は1万円です。
不動産売買契約書の印紙税の軽減措置は、2027年3月31日までに作成される契約書が対象です。契約時には、最新の税額を不動産会社などに確認しましょう。
売却前の準備にかかる費用(必要な場合のみ)
実家の状態や売却方法によっては、次のような費用がかかることがあります。
・測量費用:境界が不明確な場合の境界確定測量(38回目の記事)
・解体費用:建物を壊して更地で売る場合(27回目の記事)
・片付け・残置物の処分費用:実家の荷物を整理する場合(37回目の記事)
・ハウスクリーニング・修繕費:売却条件によって必要になる場合
これらは、実家の状態や売却方法によって、かかる場合とかからない場合があります。
固定資産税の精算
固定資産税は、毎年1月1日時点の所有者に課税されます。
不動産を売却した年の固定資産税については、引渡日などを基準に、売主と買主の間で日割り精算するのが一般的です。ただし、これは売買契約に基づく精算であり、精算方法や起算日は契約内容によって異なります。
住宅ローンの残債
住宅ローンが残っている場合は、売却代金などでローンを完済し、抵当権を抹消する必要があります(39回目の記事をご参照ください)。
売却代金だけでローンを完済できるか、事前に金融機関へ残高を確認しておきましょう。
③ 実家を売却したときにかかる税金
実家を売却して利益が出た場合には、譲渡所得税がかかることがあります。
譲渡所得税は、所得税・復興特別所得税・住民税を合わせたものです。
譲渡所得の基本的な計算式は、次のとおりです(17回目の記事でもご紹介しています)。
譲渡所得 = 売却価格 −(取得費 + 譲渡費用)− 特別控除
取得費には、亡くなった方が不動産を購入したときの代金や購入時の費用などが含まれます。建物については、所有期間中の減価償却費相当額を差し引いて計算します。
譲渡費用は、仲介手数料や売買契約書の印紙代、売却のために行った測量費や建物の取壊し費用など、不動産を売るために直接かかった費用です。
譲渡所得税の税率
税率は、売却した年の1月1日時点での所有期間によって、次のように分かれます。
・所有期間が5年を超える場合(長期譲渡所得):合計約20.315%
・所有期間が5年以下の場合(短期譲渡所得):合計約39.63%
相続した不動産は、原則として、亡くなった方が取得した時期を引き継いで所有期間を判定します。そのため、相続した実家は長期譲渡所得に該当するケースが多くあります。
ただし、税率の判定は「売却した年の1月1日時点」で行うため、売却日だけで判断しないように注意しましょう。
税負担を軽くできる特例
条件によっては、税負担を軽くできる特例を利用できる場合があります。
・空き家の3,000万円特別控除(17回目の記事)
・取得費加算の特例(53回目の記事)
この2つは、同じ譲渡について併用できず、どちらか一方を選ぶことになります。
どちらが有利になるかは、実家の築年数や被相続人の居住状況、相続税額、売却価格、取得費などによって異なります。税理士などに相談し、適用できる特例と税額を比較することをおすすめします。
税金を払う時期にも注意が必要
譲渡所得税は、原則として売却した年の翌年に確定申告を行い、納税します。
売却代金を受け取った時点では、まだ税金を納めていない場合があります。売却後に税金を支払えるよう、税額の見込みを確認し、必要な金額を取り置いておくことが大切です。
④ 実家を売却したときの手取り額を確認する方法
手取り額を具体的につかむには、次のような手順がおすすめです。
ステップ1:査定を受けて、売却価格の見込みを知る
まずは、実家がいくらくらいで売れそうか、不動産会社に査定を依頼してみましょう(28回目の記事をご参照ください)。
査定価格は、必ずその金額で売れることを保証するものではありません。売却価格の目安として確認しましょう。
ステップ2:必要な費用を洗い出す
仲介手数料、登記費用、測量・解体・片付けなど、実家の状況に応じて必要になりそうな費用をリストアップします。
ステップ3:住宅ローンの残債を確認する
住宅ローンが残っている場合は、金融機関に残高を確認します。売却代金で完済できるかどうかも確認しておきましょう。
ステップ4:税金の見込みを確認する
購入時の契約書など、取得費が分かる資料を探しておきましょう。
利用できる特例があるかどうかも含めて、税理士などに税額の見込みを相談すると安心です。
ステップ5:仲介と買取の違いも比較する
仲介と買取では、売却価格や費用、売却までの期間が異なります。
仲介は、より高い価格で売れる可能性がある一方、仲介手数料がかかり、売却までに時間がかかる場合があります。
買取は、仲介に比べて売却価格が低くなる傾向がある一方、仲介手数料がかからず、短期間で売却できる場合があります。
どちらが手取り額で有利になるかは、実家の状態や売却条件によって異なります。売却価格だけでなく、費用や税金、売却までの期間も含めて比較しましょう。
不動産会社に相談すると、売却にかかる費用やローンの残債を踏まえた手取り額の目安を試算してもらえることがあります。遠慮なく確認してみるとよいでしょう。
「売れる金額」と「手元に残る金額」は違います。
あらかじめ売却にかかる費用や税金を把握しておくことが、納得のいく売却につながります。
まずは、実家の売却にかかる費用と税金の全体像を整理し、必要に応じて不動産会社や税理士などの専門家に相談してみてはいかがでしょうか。
あわせて読みたい記事
相続した家・土地・マンションのご相談は相続不動産のご相談のページをご覧ください。売るか住むか決めていなくても、無料でご相談に応じます。
FREE ASSESSMENT