
空き家3000万円控除の期限はいつまで?相続3年と2027年末から逆算
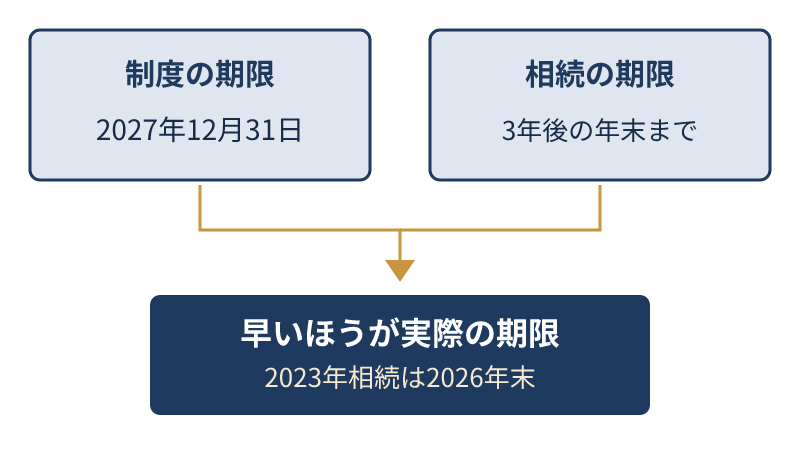
相続した実家(空き家)を売るときの3000万円控除の期限は、「2027年(令和9年)12月31日まで」という制度の期限と、「相続開始から3年を経過する日の属する年の12月31日まで」という相続の期限の2つがあり、両方を満たす必要があります。つまり、2つのうち早いほうが実際の期限です。2023年に相続した人は2026年12月31日が期限となり、今年の年末までに売却を終える必要があります。
空き家3000万円控除の期限は2つある。相続した年で決まる「いつまで」
実際の期限は「制度の期限」と「相続の期限」の早いほうです。相続した年によってどちらが先に来るかが変わります。
ここでいう空き家の3000万円控除とは、国税庁のタックスアンサーで「被相続人の居住用財産(空き家)を売ったときの特例」と呼ばれる制度です。被相続人(亡くなった人)が住んでいた家や敷地を相続人が売ったとき、一定の要件を満たせば譲渡所得(売却による利益)から最高3000万円を差し引けます。
制度の期限:2027年12月31日までの譲渡が対象
制度そのものは、2027年(令和9年)12月31日までの譲渡が対象です。
国税庁の確定申告書等作成コーナーの説明では、令和5年度税制改正によりこの特例の適用期限が令和9年12月31日まで延長されました(令和6年1月1日施行)。国土交通省の税制改正資料でも、現行の措置を4年間(令和6年1月1日〜令和9年12月31日)延長するとされています。横浜市の特例措置の説明ページでは、2016(平成28)年4月1日から2027(令和9)年12月31日までに譲渡することが要件とされています。
相続の期限:相続開始から3年を経過する日の属する年の12月31日
もう一つの期限は、相続開始から3年を経過する日がある年の年末です。
国税庁のタックスアンサーNo.3306は、要件の一つに「相続の開始があった日から3年を経過する日の属する年の12月31日までに売ること」を挙げています。横浜市も、この期限と制度の適用期限の両方を満たす必要があると説明しています。
相続した年別の早見:どちらの期限が先に来るか
2023年までの相続は相続の期限が、2024年以降の相続は制度の期限(2027年末)が先に来ます。
次の表は、上の2つの期限から計算した目安です。相続開始日によって扱いが微妙になる場合もあるため、最終的には税務署や税理士に確認してください。
| 相続した年 | 相続の期限 | 制度の期限 | 実際の期限(早いほう) |
|---|---|---|---|
| 2022年 | 2025年12月31日 | 2027年12月31日 | 2025年12月31日(経過済み) |
| 2023年 | 2026年12月31日 | 2027年12月31日 | 2026年12月31日 |
| 2024年 | 2027年12月31日 | 2027年12月31日 | 2027年12月31日 |
| 2025年 | 2028年12月31日 | 2027年12月31日 | 2027年12月31日 |
| 2026年 | 2029年12月31日 | 2027年12月31日 | 2027年12月31日 |
2023年に相続した人は2026年12月31日が期限
2023年に相続した場合、今年(2026年)の12月31日までに売る必要があります。
残りは約1か月半です。ここでいう「売る」日は一般に引渡しの日か売買契約の効力発生の日を基準に考えますが、どちらで申告できるかは個別に確認が必要です。まだ売却活動を始めていない場合は、年内に間に合うかどうかを早めに税務署や税理士と相談し、間に合わない場合の税金の見通しも含めて判断することが現実的です。
2028年以降の延長は未定:税制改正大綱と国税庁の情報の確かめ方
2028年以降も延長されるかどうかは、現時点では決まっていると言えません。
税制の延長や見直しは、例年年末ごろに公表される税制改正大綱で方向性が示されることが多く、その後の法改正で確定します。延長を前提に売却を先送りするのではなく、国税庁のタックスアンサーNo.3306や国土交通省・横浜市の案内ページが更新されていないかを確かめたうえで計画を立ててください。
期限に間に合っても使えないことがある。建物・住まい方・売り方の要件
期限内に売っても、建物・住まい方・買主・売却代金の要件を一つでも満たさないと適用されません。
建物は昭和56年5月31日以前の建築で、区分所有建物でないこと
対象は昭和56年5月31日以前に建築された家屋で、マンションなどの区分所有建築物は対象外です。
区分所有建築物とは、マンションのように1棟の建物を部屋ごとに分けて所有する建物のことです。横浜市の説明でもこの点が要件として示されています。建築時期は登記事項証明書などで確かめられます。
相続の直前に一人暮らしだったか、老人ホーム等に入所していたか
被相続人が相続の直前までその家に住んでいたことが要件で、老人ホーム等に入所していた場合も条件次第で対象になります。
横浜市によると、一定の条件を満たせば老人ホーム等に入所していた場合も対象となることがあり、これは2019年4月1日以降の譲渡に限られます。一方、川崎市の問い合わせ回答では、亡くなる前に親族の家や一般の賃貸住宅へ転居して亡くなった場合は特例を受けられないとされています。相続直前にほかに住んでいた人がいた場合の扱いにも条件があるため、国税庁のタックスアンサーで要件を確かめてください。
相続から売却までの間に貸付・事業・居住に使っていないこと
相続してから売るまでの間、貸したり、事業に使ったり、誰かが住んだりしていないことが必要です。
国税庁は、相続の時から譲渡の時まで事業の用、貸付けの用または居住の用に供されていたことがないことを要件としています。売るまでの間に一時的に貸す、親族が住むといった使い方をすると対象外になるおそれがあります。
売却代金は1億円以下、親族など特別な関係のある人への売却は対象外
売却代金は1億円以下で、買主は第三者である必要があります。
国税庁によると、敷地を分割して売った場合や他の相続人が売った場合も、相続の時から売却日の3年後の年末までの売却代金を合算して1億円以下かどうかを判定します。また、国税局のチェックシートでは、買主が配偶者・一定の親族等や一定の同族会社である場合は対象外とされています。具体的な範囲は税務署に確認してください。
相続人が3人以上なら1人あたりの上限は2000万円
令和6年1月1日以後の譲渡で、相続人が3人以上いる場合、1人あたりの控除額は2000万円までになります。
国税庁によると、この人数は家屋と敷地等を相続または遺贈により取得した相続人の数で数えます。兄弟3人で共有して相続した場合などは上限が変わるため注意が必要です。税額の計算や適用の可否は個別の事情で変わるため、詳しくは税理士に確認してください。
耐震改修か解体か。売った翌年2月15日までという期限の考え方
家屋は、耐震基準を満たして売るか、解体して更地で売るかが基本で、令和6年以後は買主が翌年2月15日までに工事をする方法も認められています。
売主が耐震改修または解体をしてから売る方法
売る時点で耐震基準を満たしているか、家屋をすべて取り壊していれば対象になります。
国税庁は、一定の耐震基準を満たす家屋として売る方法と、家屋の全部の取壊し等をした後に敷地等を売る方法を示しています。売主が工事をする場合は、工事期間を含めて期限内に引渡しまで終える段取りが必要です。
現況のまま売り、買主が翌年2月15日までに改修・解体する方法
売った時から翌年2月15日までに耐震改修か取壊しが済めば、現況のまま売っても対象になります。
国税庁によると、この取扱いのうち取壊し等の要件は令和6年1月1日以後の譲渡に限られます。国土交通省の特例措置の資料では、譲渡後に耐震改修で適用を受けるにはその期間中の耐震改修工事の実施が必須で、工事をせずに耐震基準適合証明書(建物が耐震基準を満たすことを建築士などが証明する書類)だけが発行できた場合は要件を満たさないとされています。
売買契約で取り決めておきたい工事の時期と書類の受け渡し
買主が工事をする場合は、契約書への記載と、工事完了後の書類の受け渡しを決めておくことが大切です。
- 川崎市のよくある問い合わせでは、買主が解体する場合は売買契約書等に買主が家屋を除却(解体)する旨の特記事項を記載する必要があり、翌年2月15日までに工事が完了するものに限られるとされています。
- 国土交通省の資料では、買主が耐震改修を行う場合の確認書申請に、耐震基準適合証明書または建設住宅性能評価書のコピー、工事完了日が分かる工事請負契約書のコピー、工事費用の請求書や領収書等が求められます。
売主の確定申告に買主側の書類が必要になるため、工事の完了時期と書類を渡す時期・方法を契約の段階で話し合っておきましょう。
横浜市・川崎市で「被相続人居住用家屋等確認書」を取る手順
確認書は区役所ではなく市の担当課に申請します。横浜市は建築局住宅政策課、川崎市はまちづくり局住宅整備推進課です。
被相続人居住用家屋等確認書とは、家屋が特例の要件を満たすことを市区町村が確認して交付する書類で、確定申告で税務署に提出します。
申請先は市の担当窓口:横浜市・川崎市のホームページでの確かめ方
横浜市は郵送が原則、川崎市は区役所では受け付けていない点を押さえておきましょう。
- 横浜市:建築局住宅政策課(電話045-671-4121)が交付します。申請は原則郵送(〒231-0005 横浜市中区本町6-50-10 市庁舎24階 住宅政策課宛)で、窓口は予約制です。申請者が複数の場合は、申請者ごとに申請書と添付書類一式が必要です。
- 川崎市:各区役所では受け付けておらず、まちづくり局住宅整備推進課に申請します。
申請に使う主な書類と、老人ホーム等に入所していた場合の追加書類
必要書類は売り方によって変わるため、市のホームページで該当する様式と書類一覧を確かめてください。
横浜市の様式は、家屋と敷地を譲渡する場合(別記様式1-1)、家屋取壊し後に敷地のみを譲渡する場合(1-2)、買主が譲渡後に耐震リフォームまたは取壊しをする場合(1-3)に分かれています。被相続人が老人ホーム等に入所していた場合は、入所の事実などを示す書類が別に求められるため、一覧で確認しましょう。川崎市では、建物が未登記の場合は解体工事の請負業者から建物滅失証明書等を取得する必要があります。
確定申告に間に合わせるための申請のタイミング
確定申告の直前は混み合うため、売却や工事が終わったら早めに申請します。
川崎市では、交付まで通常1週間から10日程度かかり、不足書類があればさらに日数が必要です。横浜市も確定申告前は混み合うとして早期の申請を勧めています。また横浜市は、確認書の交付を受けても特例を受けられない場合があるため、適用の可否は管轄の税務署に問い合わせるよう案内しています。
期限から逆算する売却スケジュール。相続から確定申告までの段取り
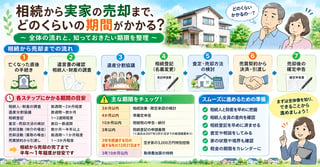
年末の期限から逆算し、名義の整理、工事の手配、売却、確認書の申請、確定申告の順に準備します。全体の流れは相続から実家の売却までの期間を整理した記事も参考になります。
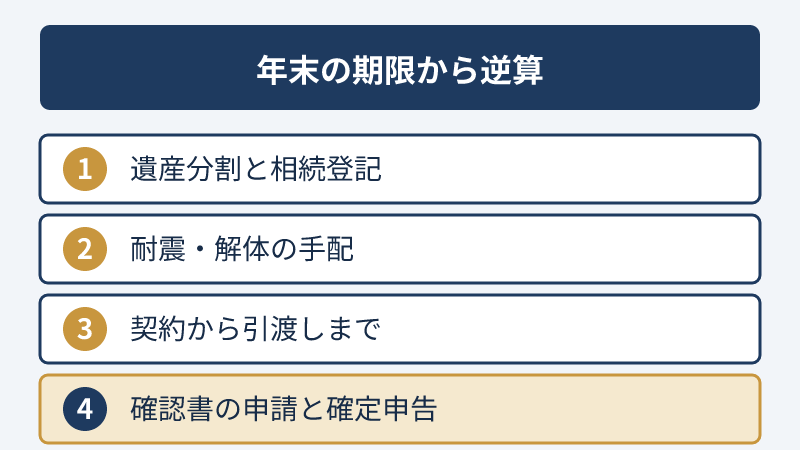
遺産分割と相続登記を先に済ませておく
売るには相続人の名義になっている必要があるため、遺産分割と相続登記を最初に進めます。
誰が相続するかで控除を受ける人や人数も変わります。相続登記については相続登記の義務化についての記事で解説しています。
耐震診断・解体の手配と工事の期間
売主が工事をする場合は、見積り・契約・工事・滅失登記までの期間を見込んでおきます。
耐震改修は診断の結果次第で工事の規模が変わり、解体も業者の空き状況で着工が遅れることがあります。期限が迫っている場合は、買主が翌年2月15日までに工事をする方法も選択肢になります。
売買契約から引渡しまでを期限内の年に収める
契約だけでなく引渡しまでを期限の年のうちに終える計画にしておくと安心です。
買主の住宅ローン審査や決済日の調整で引渡しが延びることがあります。どの日を譲渡の日とするかは税務署や税理士に確認してください。
確認書の申請と確定申告(売った翌年2月16日〜3月15日)
売った年の翌年の確定申告で、確認書や売買契約書の写しなどを添えて申告します。
国税局のチェックシートによると、確認書のほか、売却代金が1億円以下であることを明らかにする売買契約書の写しなども提出します。川崎市は、買主が譲渡後に解体する場合は措置完了後から確定申告までに確認書を申請するよう案内しています。翌年2月15日に工事が終わると申告まで時間が短いため、書類は事前に準備しておきましょう。譲渡所得の考え方は実家売却の税金と特別控除の記事でも紹介しています。
坂道や狭い道路沿いの古い戸建てで解体に時間がかかるケース
重機が入りにくい立地では、解体の工期が長くなることがあります。
横浜市・川崎市には坂の上や階段沿い、狭い道路沿いの古い戸建てが少なくありません。こうした場所では手作業の解体や小型の重機が必要になり、工期や近隣への配慮に時間がかかる場合があります。期限が近い場合は、現況のまま売る方法と比べて検討しましょう。
まとめ
空き家3000万円控除の期限は、2027年12月31日と相続から3年目の年末のうち早いほうで決まり、2023年に相続した場合は2026年末が期限です。
- 建物は昭和56年5月31日以前の建築で区分所有建築物でないこと、相続後に貸付・事業・居住に使っていないことなどの要件を確認する。
- 売主が耐震改修・解体をするか、買主が翌年2月15日までに工事をするかを決め、契約書と書類の受け渡しを整える。
- 確認書は横浜市は建築局住宅政策課、川崎市はまちづくり局住宅整備推進課に早めに申請する。
税額の計算や、自分のケースで特例を使えるかどうかの判断は、税理士や管轄の税務署に確認してください。
参考
- 空き家の発生を抑制するための特例措置(空き家の譲渡所得の3,000万円特別控除) 横浜市
- 【確定申告書等作成コーナー】-措置法35条3項(R5)
- ・現行の措置を4年間(令和6年1月1日~令和9年12月31日)延長する。
- No.3306 被相続人の居住用財産(空き家)を売ったときの特例|国税庁
- 2024年4月 更新 川崎市住宅整備推進課 「被相続人居住用家屋等確認書について(空き家の譲渡所得3,000万円特別控除) 」 に関するよくある問い合わせ
- 被相続人の居住用財産を譲渡した場合の3,000万円(2,000万円)特別控除の特例チェックシート・措法35条3項
- 空き家の発生を抑制するための特例措置(空き家の譲渡所得の3,000万円特別控除)について
- 空き家(空家)の譲渡所得の3,000万円特別控除に必要な書類、被相続人居住用家屋等確認書は、どこの部署で交付してもらえますか? 横浜市
あわせて読みたい記事
この記事のエリアの物件
相続した家・土地・マンションのご相談は相続不動産のご相談のページをご覧ください。売るか住むか決めていなくても、無料でご相談に応じます。
FREE ASSESSMENT